Salg af den gamle varebil · opdateret 8. okt. 2026
Moms ved salg af varebil fra firmaet
Momsen ved salg af en varebil afgøres af, hvad der skete ved købet. Fik virksomheden fradrag for momsen ved købet, skal der moms på salgsprisen, og var anskaffelsen undtaget fra fradrag, er salget momsfrit. I moms på varebil kan du læse om reglerne for fradrag ved køb og drift.
- Købt med fradrag
- Med moms
- der lægges moms på salgsprisen
- Anskaffelse undtaget fra fradrag
- Momsfrit
- efter momslovens § 13, stk. 2
- Lille varebil
- Til og med 3 tons
- fradrag for købet kræver udelukkende erhvervsmæssig brug
- EU-salg uden moms
- Senest den 25.
- i hver måned
Det korte svar
Når virksomheden sælger sin varebil, skal du først finde købsfakturaen frem. Det er fradraget dengang, der afgør, om der skal lægges moms på salgsprisen nu. Bilens alder og prisen ændrer ikke på det.
For de fleste håndværkere er svaret enkelt. En varebil, der kun er brugt i firmaet og købt med fradrag, sælges med moms. En varebil til og med 3 tons, der også er brugt privat, gav ikke fradrag ved købet og sælges momsfrit.
- Købt med fradrag. Salget er momspligtigt, og der lægges moms på salgsprisen.
- Købt uden fradrag, fordi anskaffelsen var undtaget. Salget er momsfrit efter momslovens § 13, stk. 2.
- Købt uden moms på fakturaen, fx fra en privatperson. Fritagelsen gælder ikke, hvis virksomheden havde fradragsret.
- Varebiler til og med 3 tons. Fradrag for anskaffelsen kræver, at bilen udelukkende bruges til virksomhedens fradragsberettigede aktiviteter.
Momslovens § 13, stk. 2
Bestemmelsen fritager salg af varer, som kun har været brugt i en momsfritaget virksomhed, eller som virksomheden ikke havde ret til fradrag for ved købet eller brugen efter momslovens kapitel 9.
Formålet er at undgå dobbeltbeskatning. Har virksomheden betalt moms ved købet uden at kunne trække den fra, skal der ikke lægges moms på igen ved salget.
Fritagelsen giver ikke den moms tilbage, som virksomheden betalte ved købet. Den betyder kun, at der ikke kommer ny moms på. Den juridiske vejledning nævner personbiler som eksempel, fordi der ikke er fradrag for købet af en personbil. For varebiler afhænger det af vægten og brugen.
Kilder: Den juridiske vejledning 2026-2, D.A.5.24.1 og D.A.5.24.2, set den 8. oktober 2026.
Varebilen bestemmer fradraget
For en lille varebil til og med 3 tons kan momsen af anskaffelsen kun trækkes fra, hvis bilen udelukkende bruges til virksomhedens fradragsberettigede aktiviteter. Delvis privat brug udelukker fradrag for anskaffelsen. Momsen af driften kan derimod trækkes fuldt fra, også ved delvis privat brug, skriver Den juridiske vejledning.
Reglen står i momslovens § 41, og den kender ikke til delvist fradrag for købet. Det er heller ikke kun privat kørsel, der tæller. Enhver kørsel, der ikke vedrører den momspligtige virksomhed, fx kørsel til en momsfri aktivitet, fjerner fradraget for købet.
Derfor er det købet, der afgør salget. En bil med fuldt fradrag ved købet sælges med moms, og en bil, hvor anskaffelsen var undtaget fra fradrag, sælges uden moms.
Til og med 3 tons eller over
Grænsen går ved bilens tilladte totalvægt, som står på registreringsattesten. Til og med 3 tons gælder den særlige regel i momslovens § 41. Over 3 tons gælder momslovens almindelige fradragsregler i §§ 37 og 38. I totalvægt, nyttelast og kørekort kan du læse om forskellen mellem totalvægt og nyttelast.
For en stor varebil over 3 tons kan virksomheden få delvist fradrag for købet, når bilen også bruges privat. Fradraget svarer til den del af brugen, der skønsmæssigt vedrører den momspligtige virksomhed, og Skattestyrelsen nævner en daglig kørebog som dokumentation for skønnet.
Tidspunktet for købet afgør fradraget. Køber en virksomhed en bil til privat brug og tager den senere i brug i firmaet, giver det ikke adgang til fradrag, skriver Den juridiske vejledning med henvisning til EU-Domstolens dom i Lennartz-sagen.
Brugen afgør momsen ved salget
Skattestyrelsen deler reglerne op efter vægt og efter, hvad bilen bruges til.
For en varebil til og med 3 tons er der kun to udfald. Bruges bilen kun til momspligtige formål, er der fuldt fradrag ved købet og moms af den fulde salgspris. Bruges den også til momsfrie formål eller privat, er der intet fradrag ved købet og ingen moms ved salget.
Over 3 tons skal der moms på hele salgsprisen i alle tre tilfælde. Fik virksomheden ikke fuldt fradrag ved købet, henviser Den juridiske vejledning til momslovens § 43, stk. 3, nr. 3. Efter den regel skal købsmomsen reguleres, når virksomheden sælger en bil, der regnes som et investeringsgode, og det kan give ret til yderligere fradrag. Reglen gælder ikke, når bilen overdrages som led i en virksomhedsoverdragelse.
| Bilen bruges til | Til og med 3 tons | Over 3 tons |
|---|---|---|
| Kun momspligtige formål | Fuldt fradrag ved køb, moms ved salg | Fuldt fradrag ved køb, moms ved salg |
| Momspligtige og momsfrie formål, aldrig privat | Intet fradrag ved køb, ingen moms ved salg | Delvist fradrag efter fradragsprocent, moms ved salg |
| Erhverv og privat | Intet fradrag ved køb, ingen moms ved salg | Delvist fradrag efter skøn, moms ved salg |
Kilder: Skattestyrelsen: Fradrag for moms af biludgifter, set den 8. oktober 2026, og Den juridiske vejledning, D.A.11.7.5.5.3, set den 8. oktober 2026.
Privat kørsel og dagsbevis
En varebil til og med 3 tons, der er købt med fuldt fradrag, mister ikke fradraget for købet, fordi den en enkelt dag bruges privat. Betaler virksomheden dagsafgift for den private kørsel, regnes bilen stadig som brugt udelukkende i den momspligtige virksomhed. Det står i momslovens § 41, stk. 4.
Den juridiske vejledning nævner flytning af private ting og kørsel til arrangementer, der ikke vedrører virksomheden, som eksempler. Med dagsbevis bevarer bilen fradraget for købet, og salget bliver derfor med moms. I dagsbevis til varebil kan du læse om reglerne for dagsbeviset, og prisen står hos Motorstyrelsen.
Kilde: Den juridiske vejledning 2026-2, D.A.11.6.3.2, set den 8. oktober 2026.
Tre situationer
En bil, der er købt af en privatperson, har ingen moms på fakturaen. Bruges den kun i firmaet, skal der alligevel moms på, når firmaet sælger den.
| Købt | Brugt | Salget |
|---|---|---|
| Med moms på fakturaen, fradrag for købsmomsen | Udelukkende i momspligtig virksomhed | Momspligtigt |
| Med moms på fakturaen, intet fradrag for købsmomsen | Også privat eller til momsfri aktivitet | Momsfrit, momslovens § 13, stk. 2 |
| Uden moms på fakturaen, fx fra en privatperson | Udelukkende i momspligtig virksomhed | Momspligtigt, fritagelsen gælder ikke |
Tabellen gælder varebiler til og med 3 tons. Kilde: Den juridiske vejledning 2026-2, D.A.5.24.2 og D.A.11.6.3.2, set den 8. oktober 2026.
Betingelsen: der skal være betalt moms
Fritagelsen kræver, at virksomheden faktisk har betalt moms på købsfakturaen uden at kunne trække den fra. Den juridiske vejledning nævner køb fra private som eksempel. Her er der ingen moms på fakturaen. Har virksomheden fradragsret for bilen, er salget momspligtigt.
Det samme gælder, når bilen er købt momsfrit af en anden virksomhed, der solgte den efter § 13, stk. 2. Køberen har ikke betalt moms, og bruger køberen bilen udelukkende i sin momspligtige virksomhed, skal der moms på det næste salg.
Vejledningen nævner også SKM2021.404.ØLR, hvor en bilforhandlers videresalg af biler, der var taget i bytte fra privatpersoner, ikke var momsfrit.
Regnestykket for køberen
For en momsregistreret køber med fuldt fradrag er det beløbet før moms, der koster noget. Køberen betaler momsen til sælgeren og får den tilbage via sin egen momsangivelse.
To ens biler kan være annonceret til samme pris, den ene plus moms og den anden momsfrit. For en håndværker med fuldt fradrag koster de det samme, fordi momsen på den første kommer retur.
- Salg med moms. Køberen betaler prisen plus moms og trækker momsen fra. Prisen før moms er den reelle udgift.
- Momsfrit salg. Køberen betaler prisen, og der er ingen moms at trække fra.
| Salg | Moms oveni prisen | Moms at trække fra |
|---|---|---|
| Med moms | Ja | Ja |
| Momsfrit | Nej | Nej |
For en køber uden momsfradrag er det omvendt. Momsen på et momspligtigt salg er en ekstra udgift, så den momsfri bil er billigere ved samme pris før moms. Køberen kan også selv mangle fradrag, fordi bilen skal bruges privat, og så er momsen en udgift uanset køberens momsregistrering.
Sælges til en forhandler
Sælger virksomheden en momsfri bil til en bilforhandler, kan forhandleren sælge den videre efter brugtmomsordningen. Ordningen gælder bl.a. varer, som forhandleren har købt af en virksomhed, der solgte dem momsfrit efter § 13. Forhandleren betaler så kun moms af sin fortjeneste og ikke af hele salgsprisen.
Ordningen er frivillig for forhandleren, som senest på fakturaen skal oplyse, om bilen sælges efter brugtmomsreglerne. En bil solgt efter ordningen har ingen moms, som den næste køber kan trække fra. I momsdød varebil kan du læse, hvad det betyder for den næste købers fradrag.
Sælges bilen med moms til forhandleren, er det en almindelig handel. Forhandleren trækker momsen fra og lægger moms på hele prisen, når bilen sælges videre.
Bilen følger med et salg af virksomheden
Sælges hele virksomheden eller en selvstændig del af den, skal der ikke beregnes moms af varelager, maskiner og andre driftsmidler, der følger med. Det gælder også varebilerne. Reglen står i momslovens § 4, stk. 5, og sælgeren kan ikke selv vælge at lægge moms på.
Virksomheden skal give Skattestyrelsen besked om den nye ejers navn og adresse og om salgsprisen for aktiverne senest otte dage efter overdragelsen. Den nye ejer skal som udgangspunkt også være momsregistreret for aktiviteten.
Det er ikke en virksomhedsoverdragelse, når firmaet sælger de fleste af sine driftsmidler til en forhandler, der sælger dem videre til forskellige kunder. Den juridiske vejledning nævner automobilforhandlere som eksempel. Forhandleren driver ikke virksomheden videre, så salget er med moms efter de almindelige regler.
Kilde: Den juridiske vejledning, D.A.4.1.8 Salg af aktiver som led i en virksomhedsoverdragelse, set den 8. oktober 2026.
Annoncen
Annonceportalerne har egne kategorier for varebiler med prisen før moms. Bilhandel viser fx "Varebil ekskl. moms" ved prisen. Står prisen uden moms, lægges momsen oveni ved købet.
Skriv i annoncen, om bilen sælges med moms eller momsfrit. En momsfri bil kan være mere interessant for en køber uden fradrag, mens en momsregistreret håndværker typisk kigger på prisen før moms. I vurdering af brugt varebil kan du se, hvordan prisen findes.
Køber i Danmark, i EU eller uden for EU
Køberens land afgør, om der skal dansk moms på fakturaen, når salget ellers er momspligtigt. Til en dansk køber lægges der dansk moms på. Til en virksomhed i et andet EU-land og til en køber uden for EU sælges bilen normalt uden dansk moms, men kun med den rette dokumentation, skriver Skattestyrelsen.
| Køber | Dansk moms på fakturaen | Sælger skal have |
|---|---|---|
| Dansk virksomhed | Ja, hvis salget er momspligtigt | Faktura |
| Virksomhed i et andet EU-land | Nej | Købers momsnummer og transportbevis |
| Køber uden for EU | Nej | Udførselsangivelse med udpassage-attest |
Kilder: Skattestyrelsen: salg i EU og salg uden for EU, set den 8. oktober 2026.
Køber er en virksomhed i et andet EU-land
Sælger en dansk virksomhed varer til en virksomhed i et andet EU-land, skal der normalt ikke opkræves dansk moms. Køberen betaler momsen i sit eget land, og salget indberettes som EU-salg uden moms senest den 25. hver måned.
Påtegningen kan henvise til momslovens § 34, stk. 1, eller til artikel 138 i momssystemdirektivet. Skattestyrelsen godtager også en anden tydelig påtegning som "momsfritaget", "free of VAT", "0-sats" eller "zero-rated". Gem dokumentationen for, at du har tjekket købers momsnummer.
- Sælger skaffer købers momsnummer og tjekker det, fx i VIES.
- Fakturaen skal være en fuld faktura med købers momsnummer.
- Fakturaen får en påtegning, fx "momsfritaget efter ML § 34, stk. 1".
Indberetning af EU-salget
Salget til en virksomhed i et andet EU-land skal indberettes to steder i TastSelv Erhverv. Det ene er momsangivelsen, hvor værdien står i rubrik B for varer inden for virksomhedens normale frist. Det andet er systemet EU-salg uden moms, hvor fristen er den 25. i hver måned.
Beløbet skal være det samme begge steder. Du indberetter salget som et samlet beløb pr. kunde for den periode, hvor fakturaen er udstedt. Har virksomheden ikke haft EU-salg i en periode, skal der ikke indberettes nul.
- Ved salget
Sælger tjekker købers momsnummer og udsteder en fuld faktura med påtegning.
- Ved levering
Bilen køres eller transporteres til køberens land, og sælger samler beviser for transporten.
- Senest den 10. i måneden efter
Står køberen for transporten, skal sælger have køberens skriftlige erklæring.
- Senest den 25. i måneden
Salget indberettes i EU-salg uden moms.
- Ved virksomhedens momsfrist
Samme beløb indberettes i rubrik B for varer på momsangivelsen.
Dokumentation for transporten
Salget er kun uden dansk moms, hvis sælger kan dokumentere, at bilen er kørt eller transporteret til det andet EU-land. Punkterne nedenfor er de harmoniserede EU-krav. Følger sælger dem, formoder myndighederne, at dokumentationen er i orden. Ellers gælder de nationale regler. Kravene afhænger af, hvem der står for transporten.
Et dokument om transporten kan fx være et underskrevet CMR-fragtbrev eller en faktura fra transportøren. De andre beviser kan være en forsikringspolice for transporten, et bankbilag for betalingen af fragten eller et officielt dokument, der bekræfter, at bilen er nået frem.
Følger sælger de danske regler i stedet, skal den person, der henter bilen, oplyse sin identitet ved udleveringen, fx med en kopi af kørekortet.
- Sælger står for transporten. Sælger skal have 2 dokumenter om transporten eller ét dokument og ét andet bevis, fx forsikring eller bankbilag for fragten.
- Køber står for transporten. Sælger skal have de samme 2 beviser og en skriftlig erklæring fra køberen, som køberen skal aflevere senest den 10. i måneden efter leveringen.
- Ved salg af en bil skal erklæringen også have bilens registreringsnummer.
- Dokumenterne skal være udstedt af to parter, der er uafhængige af hinanden og af både sælger og køber.
| Hvem står for transporten | 2 beviser for transporten | Skriftlig erklæring fra køberen |
|---|---|---|
| Sælger | Ja | Nævnes ikke |
| Køber | Ja | Senest den 10. i måneden efter leveringen |
Kilde: Skattestyrelsen: dokumentationskrav ved handel med lande i EU, set den 8. oktober 2026.
Køberens erklæring skal bl.a. have datoen, destinationslandet, køberens navn og adresse, dato og sted for ankomsten og navnet på den, der modtog bilen. Kilde: Skattestyrelsen, set den 8. oktober 2026.
Køber uden for EU
Sælges bilen til en køber uden for EU, er salget uden dansk moms, uanset om køberen er en virksomhed eller en privatperson. Til gengæld skal virksomheden kunne dokumentere, at bilen har forladt EU, og salget skal angives som eksport.
I regnskabet skal salget stå på en særlig konto, og værdien skal med i rubrik C på momsangivelsen. Ud over udførselsangivelsen nævner Skattestyrelsen en skriftlig ordre og korrespondance med køberen som dokumentation.
- 1Eksportør
Virksomheden registreres som eksportør på indberet.virk.dk og får et EORI-nummer.
- 2Angivelse
Salget angives i DMS Eksport, typisk via en speditør.
- 3Dokumentation
Udførslen dokumenteres fx med en udførselsangivelse med udpassage-attest.
- 4Momsangivelsen
Værdien af salget skrives i rubrik C.
Kilde: Skattestyrelsen: Moms ved salg af varer og ydelser i lande uden for EU, set den 8. oktober 2026. I eksport af varebil kan du læse om registreringsafgift og eksportgodtgørelse.
Moms på auktion
På en auktion står buddet som regel før moms, og momsen kommer oveni, når salget er momspligtigt. Hos Auktionshuset er buddet før moms og salær, og den samlede pris vises, før buddet bekræftes.
Klaravik viser ved hver auktion, om der er moms på, og lægger moms på, medmindre andet er angivet. En momsfri bil skal derfor stå som momsfri på auktionen.
- Klaravik. Klaravik lægger moms på alle biler, medmindre andet er angivet, og der er altid moms på købersalæret.
- Brugtmomsordningen (BMO). Klaravik skriver, at køberen ikke betaler moms af buddet og ikke har moms at trække fra. Sælgeren afregner moms af forskellen mellem salgs- og købspris.
- Retrade. Alle bud er før moms, medmindre andet er angivet. En virksomhed med gyldigt momsnummer i et andet land end sælgers faktureres uden lokal moms.
| Auktion og situation | Moms på buddet |
|---|---|
| Klaravik, almindeligt salg | Ja, medmindre andet er angivet |
| Klaravik, brugtmomsordningen | Nej |
| Retrade, køber og sælger i samme land | Ja |
| Retrade, virksomhed med momsnummer i et andet land | Nej |
Hos Klaravik er der altid moms på købersalæret. Kilder: Klaravik: Spørgsmål og svar og Retrade: Auktionsregler og vilkår, set den 8. oktober 2026.
Kilde til Auktionshuset: Auktionshuset: FAQ, set den 8. oktober 2026. Du kan læse mere om salærer og frister i salg af varebil på auktion.
Leaset bil
En leaset bil ejes af leasingselskabet, og det er leasingselskabet, der fakturerer, når bilen købes fri eller sælges til en anvist køber. Du kan læse mere i indfri leasingaftale.
Køber virksomheden selv bilen ved udløb, gælder reglerne for køb. En varebil til og med 3 tons giver fuldt fradrag, når den kun bruges til momspligtige formål. Bruges den også privat, er der intet fradrag for købet, og et senere salg fra virksomheden bliver så momsfrit.
Mens bilen er leaset, gælder en særlig regel for lejen. Bruges en varebil til og med 3 tons ikke udelukkende i virksomheden, kan en tredjedel af momsen af leasingydelsen trækkes fra.
- Leje, kun momspligtige formål
- Fuldt fradrag for momsen
- Leje, også privat eller momsfrit
- 1/3 af momsen af lejen
Reglerne gælder varebiler til og med 3 tons. Kilder: Skattestyrelsen: Fradrag for moms af biludgifter, set den 8. oktober 2026, og Den juridiske vejledning, D.A.11.6.3.2, set den 8. oktober 2026.
Det skal revisoren vide
Så kan salget faktureres med moms eller momsfrit fra start.
- Købsfakturaen, og om der stod moms på den.
- Om virksomheden trak momsen af anskaffelsen fra.
- Om bilen har været brugt privat eller til momsfri aktiviteter, og om der er købt dagsbeviser.
- Bilens tilladte totalvægt.
- Hvem køberen er: forhandler, virksomhed eller privatperson.
- Om køberen hører til i Danmark, i et andet EU-land eller uden for EU.
- Om bilen sælges som en del af hele virksomheden.
Varebiler med tilbud lige nu
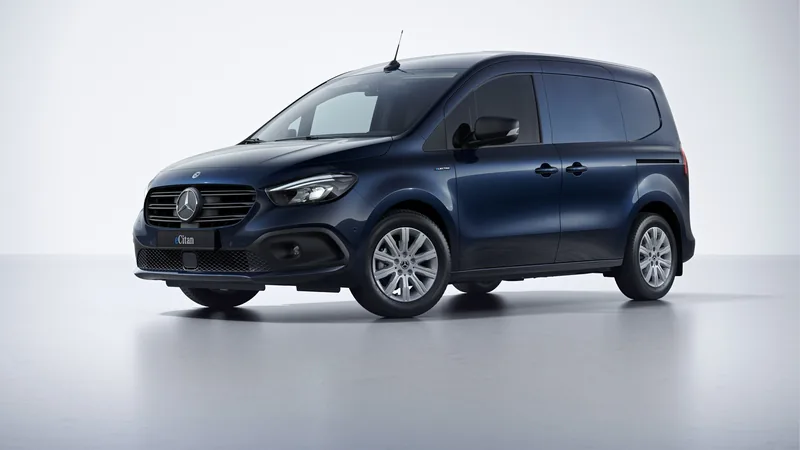 Lille varebilMercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
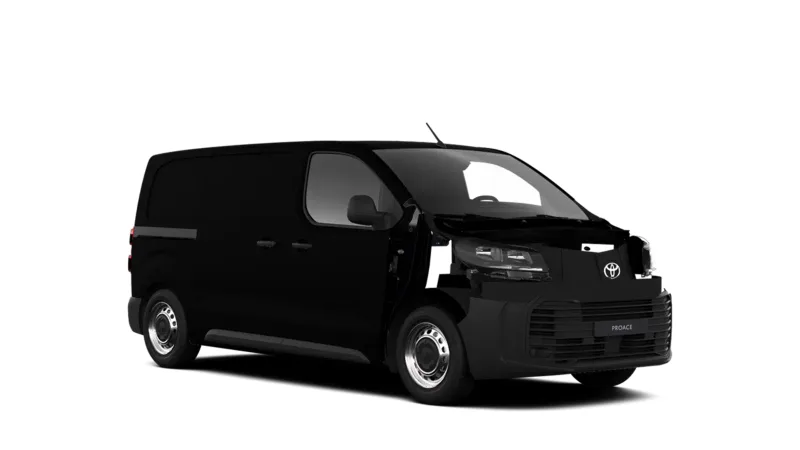 Mellemstor kassevognToyota Proace Electric1.840 kr./md.50.000 kr. i udbetaling · 60 mdr. · Toyota
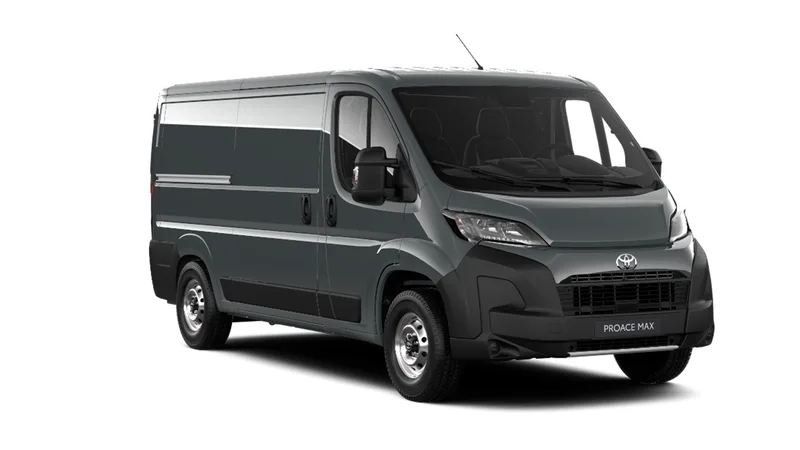 Stor kassevognToyota Proace Max (diesel)2.162 kr./md.60.000 kr. i udbetaling · 60 mdr. · Toyota
Vi har brugt det billigste tilbud på hver bil, og prisen står på forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud på leasing af varebiler.
Få et tilbud på varebilen
Vi sender din henvendelse til en forhandler af mærket, som kontakter dig med et tilbud. Skriv, hvis den gamle bil skal afleveres eller sælges, så tager vi det med i forespørgslen.
Det koster dig ikke noget. Forhandleren betaler os for henvendelsen, uanset om du siger ja eller nej. Har vi en partner på mærket, går henvendelsen til partneren.
Ofte stillede spørgsmål
Skal der moms på, når jeg sælger firmaets varebil?
Ja, hvis virksomheden fik fradrag for momsen ved købet. Så lægges der moms på salgsprisen.
Hvornår er salg af en varebil momsfrit?
Når anskaffelsen var undtaget fra fradrag efter momslovens kapitel 9, og virksomheden faktisk betalte moms ved købet, som den ikke kunne trække fra.
Hvad hvis varebilen blev købt af en privatperson?
Så var der ingen moms på fakturaen. Havde virksomheden fradragsret for bilen, er salget momspligtigt, skriver Den juridiske vejledning.
Giver delvis privat brug fradrag for købsmomsen?
Nej, ikke for en varebil til og med 3 tons. Delvis privat brug udelukker fradrag for anskaffelsen. Momsen af driften kan trækkes fuldt fra.
Gælder reglerne også for en varebil over 3 tons?
Nej. Over 3 tons gælder de almindelige fradragsregler, så blandet brug kan give delvist fradrag for købet. Skattestyrelsen skriver, at der skal moms på hele salgsprisen, når en stor varebil sælges.
Kan køberen trække momsen fra?
Ja, en momsregistreret køber med fradragsret kan trække momsen fra, når bilen sælges med moms. Ved momsfrit salg er der ingen moms at trække fra.
Skal der dansk moms på, når varebilen sælges til et firma i et andet EU-land?
Normalt ikke. Køberen betaler momsen i sit eget land. Sælger skal have købers verificerede momsnummer og dokumentation for, at bilen er transporteret dertil.
Hvad skal der stå på fakturaen ved salg til en EU-virksomhed?
Der skal stå købers momsnummer og en påtegning om, at leverancen er momsfritaget, fx med henvisning til momslovens § 34, stk. 1.
Skal der moms på varebilen, når hele firmaet sælges?
Nej, når bilen følger med en hel eller delvis overdragelse af virksomheden, beregnes der ikke moms af driftsmidlerne. Virksomheden skal give Skattestyrelsen besked senest otte dage efter overdragelsen.
Mere om salg af den gamle varebil
Indfri leasingaftaleAflevering af leasingbilVurdering af brugt varebilAfmelding og nummerpladerSalg af varebil på auktionEksport af varebil
Salg af den gamle varebil: hele oversigten · Alt til varebilen
Kilder
- Den juridiske vejledning 2026-2: D.A.5.24.1 Lovgrundlag (momslovens § 13, stk. 2), gengivet på tax.dk, hentet 8. okt. 2026
- Den juridiske vejledning 2026-2: D.A.5.24.2 Betingelser for momsfritagelse af salg af driftsmidler, gengivet på tax.dk, hentet 8. okt. 2026
- Den juridiske vejledning 2026-2: D.A.11.6.3.2 Kort om små vare-/lastbiler, gengivet på tax.dk, hentet 8. okt. 2026
- Den juridiske vejledning 2026-2: D.A.11.6.4.2 Anskaffelse, drift og leasing af store vare-/lastbiler, gengivet på tax.dk, hentet 8. okt. 2026
- Den juridiske vejledning: D.A.18.2 Hvem kan benytte brugtmomsordningen?, hentet 8. okt. 2026
- Den juridiske vejledning: D.A.4.1.8 Salg af aktiver som led i en virksomhedsoverdragelse, hentet 8. okt. 2026
- Den juridiske vejledning: D.A.11.7.5.5.3 Salg af investeringsgode, kompenserende momsregulering (ML § 43, stk. 3, nr. 3), hentet 8. okt. 2026
- Skattestyrelsen: Fradrag for moms af biludgifter, hentet 8. okt. 2026
- Bilhandel: Brugte varevogne ekskl. moms, hentet 8. okt. 2026
- Skattestyrelsen: Moms ved salg af varer og ydelser i EU, hentet 8. okt. 2026
- Skattestyrelsen: Dokumentationskrav ved handel med lande i EU, hentet 8. okt. 2026
- Skattestyrelsen: Indberet din handel med udlandet, hentet 8. okt. 2026
- Skattestyrelsen: Moms ved salg af varer og ydelser i lande uden for EU, hentet 8. okt. 2026
- Klaravik: Spørgsmål og svar, hentet 8. okt. 2026
- Klaravik: Købsvilkår, hentet 8. okt. 2026
- Retrade: Auktionsregler og vilkår, hentet 8. okt. 2026
- Auktionshuset: FAQ (pris, moms og salær), hentet 8. okt. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.