Håndbogen · Moms og afgift · 8 min.
Moms på varebil: hvornår får du fuldt fradrag?
Bruges varebilen kun i den momspligtige virksomhed, kan du trække hele momsen af køb, leasing og drift fra. Kører den også privat, afhænger fradraget af bilens totalvægt og af, om du køber eller leaser. Den afgørende vægtgrænse er 3.000 kg. Alle priser er uden moms.
Kun i virksomheden: hele momsen
Bruges varebilen kun til virksomhedens momspligtige salg, kan du trække hele momsen fra, både når du køber, leaser og kører i bilen. Det gælder, uanset hvad bilen vejer. Du får det samme fradrag på en Citroën Berlingo som på en Mercedes Sprinter.
Til gengæld skal du lægge moms på hele salgsprisen, når du sælger bilen. Bilen må ikke køre privat, og der skal ikke betales privatbenyttelsesafgift. Medarbejderne skal heller ikke betale A-skat og AM-bidrag af bilen, skriver Motorstyrelsen.
Specialindretning: turen hjem giver stadig fuldt fradrag
Kører en medarbejder hjem i en specialindrettet varebil på højst 4 tons, regner Skatterådet turen mellem hjem og arbejde for kørsel i virksomhedens interesse. Virksomheden får derfor fuldt momsfradrag for leasing og drift.
Det kræver, at virksomheden har brug for indretningen, og at medarbejderen skal bruge den specialindrettede bil for at kunne udføre sit arbejde. En reol alene gør ikke bilen specialindrettet, skriver Motorstyrelsen. Den nævner VVS-folk, elektrikere, servicemontører, murere, malere og fiskesælgere som fag, hvor der kan være brug for indretningen.
Skatterådet har også svaret, at en specialindrettet varebil kan køre mellem bopælen og et overnatningssted nær arbejdspladsen, uden at det mindsker fradraget for leasing og drift.
Dagsbevis: privat kørsel uden at miste fradraget
Har virksomheden trukket hele momsen fra på en varebil på højst 3 tons, kan bilen køre privat i op til 20 dage om året med et dagsbevis. Efter momslovens § 41, stk. 4, regnes bilen så stadig for kun at være brugt i virksomheden, og virksomheden beholder hele fradraget. Momsen af selve dagsbeviset kan virksomheden ikke trække fra.
Kører bilen privat uden dagsbevis, mister virksomheden hele fradraget for købet af en varebil på højst 3 tons, skriver Den juridiske vejledning. For en leaset bil falder fradraget for leasingydelsen til en tredjedel.
Til en bil mellem 3 og 4 tons kan du også købe dagsbeviser, men så skal virksomheden betale moms af det, den private kørsel koster, skriver Motorstyrelsen. Momsen bliver bogført som salgsmoms.
Kører bilen også privat, går grænsen ved 3.000 kg
Skal varebilen også køre privat, kan den få papegøjeplader. Virksomheden betaler så halv privatbenyttelsesafgift, og momsfradraget afhænger af bilens tilladte totalvægt. Et dagsbevis giver mulighed for enkelte private dage på gule plader.
Til og med 3 tons har momsloven en særregel med faste brøker (§ 41). Over 3 tons gælder de almindelige regler, hvor du selv skønner, hvor meget af kørslen der er for virksomheden (§§ 37 og 38).
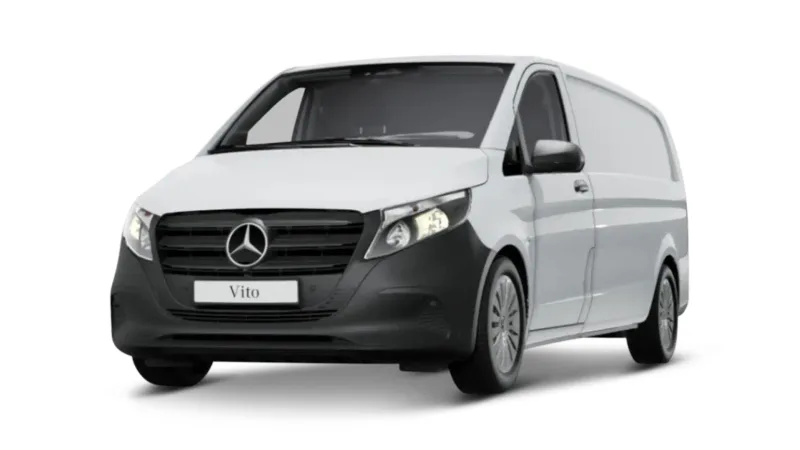
En Volkswagen ID. Buzz Cargo med 190 hk må veje 3.000 kg og falder ind under særreglen. Med 286 hk må den veje 3.150 kg, og så gælder de almindelige regler for den samme model. En Mercedes Vito må veje 3.001 kg, og det ene kilo flytter den over på de almindelige regler. Det samme gælder Renault Trafic, Ford Transit Custom og pickupperne Isuzu D-Max og Toyota Hilux.
Vægtene gælder den udgave af hver model, vi har tal fra. Den samme model kan fås med flere totalvægte, så det er tallet på bilens registreringsattest, der tæller.
Regnestykket på en Citroën Berlingo
Citroën tilbød den 13. november 2026 en Berlingo Masterline med en 130 hk dieselmotor og automatgear til 1.995 kr. om måneden i 60 måneder med en restværdi på 61.600 kr. Momsen er 25 % oven i, altså 498,75 kr. om måneden. En Berlingo må veje godt 2 tons, så den hører under særreglen.
Kører Berlingoen kun for virksomheden, kan du trække alle 498,75 kr. fra. Kører den også privat, kan du trække en tredjedel fra, 166,25 kr. Førstegangsydelsen på 30.000 kr. følger samme regel: af momsen på 7.500 kr. kan du trække 2.500 kr. fra.
Over hele aftalen betaler du 37.425 kr. i moms. Kører bilen også privat, får du 12.475 kr. igen, og 24.950 kr. bliver en udgift for virksomheden.
Momsen af diesel, strøm og reparationer kan du stadig trække helt fra. Fradraget for leasing og drift på en bil til og med 3 tons, der også kører privat, kræver, at virksomheden sælger momspligtige varer og ydelser for over 50.000 kr. om året, skriver Den juridiske vejledning.
En bil på højst 3 tons, der også kører privat, giver slet intet fradrag ved køb. Til gengæld er der ingen moms, når bilen bliver solgt igen, og den bliver det, man i annoncerne kalder en momsdød varebil. Ved leasing er der fradrag for en del af momsen, og leasing og køb adskiller sig derfor mest, når bilen også kører privat.
Over 3 tons: du skønner selv
Over 3 tons er der ingen faste brøker. Du skønner selv, hvor stor en del af kørslen der er for virksomheden, og trækker den samme andel af momsen fra på købet, leasingydelsen og driften.
Kassebil.dk tilbød den 13. november 2026 en lang Mercedes Vito 114 CDI med automatgear til 3.760 kr. om måneden. Momsen er 940 kr. Hvis 80 % af kørslen er for virksomheden, kan du trække 752 kr. fra hver måned. Førstegangsydelsen er 60.000 kr., og dens moms er 15.000 kr. Med samme fordeling kan du trække 12.000 kr. fra.
Køber virksomheden Vitoen i stedet for at lease den, får den fradrag for den samme andel af købsmomsen. Til gengæld skal du lægge moms på hele salgsprisen, når du sælger bilen.
Hvad tæller som drift?
Drift er de løbende udgifter til at bruge bilen, fra diesel og parkering til værksted og færge. Den juridiske vejledning regner også strøm og ladestandere med. Strømmen til en elvarebil følger derfor de samme regler som diesel.
Forsikring er fritaget for moms, så der er ingen moms at trække fra. Øresundsbroen er en undtagelse for personbiler: momslovens § 42, stk. 7, giver fradrag for passagen, selv om personbiler ellers ikke giver fradrag for driften.
| Udgift | Varebil til og med 3 tons, også privat | Personbil på hvide plader |
|---|---|---|
| Diesel og benzin | Hele momsen | Nej |
| Strøm til opladning | Hele momsen | Nej |
| Reparation og vedligeholdelse | Hele momsen | Nej |
| Parkering | Hele momsen | Nej |
| Storebæltsbroen | Hele momsen | Nej |
| Øresundsbroen | Hele momsen | Ja |
| Forsikring og bøder | Nej | Nej |
Personbil på hvide plader
En personbil på hvide plader giver som udgangspunkt ikke momsfradrag ved køb og drift. Det følger af momslovens § 42 og gælder også en varebil, der er omregistreret til hvide plader. Den nævnte særregel for Øresundsbroen er en undtagelse.
Lejer virksomheden en personbil i mere end seks måneder i træk, kan den dog trække en del af momsen af leasingydelsen fra, når mindst 10 % af årets kørsel er for virksomheden. Fradraget regnes ud fra den registreringsafgift, der er betalt for bilen, skriver Den juridiske vejledning, og leasingselskabet skriver beløbet på fakturaen. Det gælder også en elvarebil på hvide plader.
Hvis reglerne bliver brudt
Kører en varebil på gule plader privat uden dagsbevis, kan virksomheden ifølge Motorstyrelsen komme til at betale den moms tilbage, den fik fradrag for ved købet. Dertil kan komme privatbenyttelsesafgift, skat af fri bil og en bøde.
Det er virksomheden, der skal bevise, at bilen kun kører for virksomheden, og en byretssag fra 2011 om en leaset varebil endte med fradrag for kun en tredjedel af momsen af leasingydelsen, fordi beviset manglede.
Læs fakturaen først
Kontrollér fakturaen og bilens brug, før du beregner dit momsfradrag.
En annoncepris fortæller ikke, om der er købsmoms at trække fra. Det er særligt vigtigt ved brugte varebiler.
Se, hvad brugtmoms betyderDet bliver vi også spurgt om
Kan jeg trække hele momsen fra på en varebil?
Ja, hvis bilen kun bruges i den momspligtige virksomhed. Så er der fuldt fradrag for køb, leasing og drift, uanset hvad bilen vejer, og du skal lægge moms på hele salgsprisen, når du sælger bilen.
Hvorfor er 3 tons grænsen for momsen?
Momslovens § 41 har en særregel for vare- og lastbiler med en tilladt totalvægt på højst 3 tons. Kører de også privat, giver de fast en tredjedel af momsen af leasingydelsen og hele momsen af driften. Over 3 tons gælder de almindelige regler, hvor fradraget bliver sat efter et skøn.
Hvor kan jeg se, om min varebil vejer over 3 tons?
Den tilladte totalvægt står på registreringsattesten. Det er den, der tæller, ikke hvor meget bilen vejer, når den kører. Den samme model kan fås med flere totalvægte.
Gælder de samme momsregler for en varebil på 3,5 tons?
Kun når bilen udelukkende bruges i virksomheden. Så får du fuldt fradrag, præcis som på en varebil på højst 3 tons. Bruges en varebil over 3 tons også privat, får du fradrag for den erhvervsmæssige del efter et skøn, og du skal lægge moms på hele salgsprisen, når du sælger bilen.
Kræver momsfradraget en bestemt omsætning?
Kun for en varebil på højst 3 tons, der også kører privat. Her kræver fradraget for leasingydelsen og driften, at virksomheden sælger momspligtige varer og ydelser for over 50.000 kr. om året. Det skriver både Motorstyrelsen og Den juridiske vejledning.
Kan jeg trække momsen af et dagsbevis fra?
Nej. Der er ikke momsfradrag for udgiften til dagsbeviser, skriver Motorstyrelsen. Til gengæld beholder virksomheden fradraget for bilen på en varebil på højst 3 tons.
Kan jeg trække momsen fra på strøm til en elvarebil?
Ja, efter de samme regler som diesel. Den juridiske vejledning regner strøm til opladning med til bilens drift.
Kan jeg trække moms fra på en personbil?
Som udgangspunkt ikke ved køb og drift. Øresundsbroen har dog en særregel. Ved leasing i mere end seks måneder i træk kan virksomheden få et begrænset momsfradrag, når mindst 10 % af årets kørsel er for den momspligtige virksomhed. Fradraget afhænger af den betalte registreringsafgift og står på leasingselskabets faktura.
Kilder og grundlag 13 kilder
- Den juridiske vejledning: D.A.11.6.1 Kort om fradrag for køretøjerHentet 15. nov. 2026
- Den juridiske vejledning: D.A.11.6.2 Personbiler og motorcyklerHentet 15. nov. 2026
- Den juridiske vejledning: D.A.22.1.2 Vare- og lastvogne på max. 3 tonsHentet 15. nov. 2026
- Den juridiske vejledning: D.A.22.1.3 Vare- og lastvogne på over 3 tonsHentet 15. nov. 2026
- Den juridiske vejledning: I.A.4.3 Afgiftens størrelse (med SKM2011.500.BR)Hentet 7. okt. 2026
- Skatterådet: Moms og registreringsafgift, tilladt kørsel i varevogne og mandskabsvogne (SKM2021.202.SR)Hentet 7. okt. 2026
- Motorstyrelsen: Skema, bilen bruges kun i en momsregistreret virksomhedHentet 15. nov. 2026
- Motorstyrelsen: Skema, bilen bruges også privatHentet 15. nov. 2026
- Motorstyrelsen: Regler for gule pladerHentet 7. okt. 2026
- Motorstyrelsen: Papegøjeplader og klistermærkerHentet 7. okt. 2026
- Motorstyrelsen: Dagsbevis til privat kørsel i gulpladebilHentet 15. nov. 2026
- Skattestyrelsen: Momsfradrag for køretøjerHentet 15. nov. 2026
- Volkswagen: Prisliste og vægte for ID. Buzz CargoHentet 15. nov. 2026
Reglerne ændrer sig, og satser reguleres årligt. Ved hver kilde står datoen, så du kan se, hvor gamle oplysningerne er. Siden er ikke skatte-, revisions- eller juridisk rådgivning. Din revisor kan regne på din virksomheds egne forhold.