Forsikring · opdateret 8. okt. 2026
Kaskoforsikring til varebil: dækning og selvrisiko
Kaskoen dækker skader på varebilen selv: uheld, tyveri, brand, hærværk og glas. Den er ikke lovpligtig, men leasingselskaberne kræver den. Her er dækningen, undtagelserne og selvrisikoen, som selskaberne selv beskriver dem.
- Lovpligtig
- Nej
- men leasingselskaberne kræver den
- Stjålet bil
- 4 uger
- før GF og Gjensidige udbetaler kontanterstatning
- Repareret frontrude
- 0 kr.
- i selvrisiko hos GF
- Eftermonteret udstyr, GF
- 18.948 kr.
- højeste dækning for fx folie og ekstralygter (basisår 2023)
Det dækker kaskoen
Gjensidige beskriver kasko som en dækning af alle typer udefra kommende skader på køretøjet med få undtagelser. GF skriver, at kaskoen dækker enhver skade på og tyveri af bilen med de undtagelser, betingelserne nævner.
Tryg skriver, at kaskoen dækker enhver skade på varebilen og ved tyveri og røveri, bortset fra undtagelserne i afsnit 4.5. Listen over undtagelser viser derfor, hvad virksomheden selv står med.
- Færdselsuheld og parkeringsskader. Kaskoen dækker også, når du selv er skyld i skaden.
- Tyveri og tyveriforsøg. Det gælder både hele bilen og dele og udstyr.
- Brand, lynnedslag og eksplosion. Skaderne er dækket, også når de rammer motoren og elektronikken.
- Hærværk og røveri. Begge er dækket og skal også anmeldes til politiet.
- Glas. Ruder er dækket, ofte uden selvrisiko, hvis skaden kan repareres.
- Nedstyrtende genstande og påkørsel af dyr. GF regner fx tagsten, der blæser ned fra et hus, som en nedstyrtende genstand, men ikke en cykel, der vælter.
Kasko, delkasko og stilstand
Delkasko og stilstandsforsikring er mindre dækninger end fuld kasko. Trygs delkasko dækker totalskade samt tyveri og røveri af hele varebilen, og en stilstandsforsikring passer til en bil, der skal stå ubrugt i en periode.
Hos GF skal stilstandsperioden være mindst en måned, og der optjenes ikke anciennitet i perioden. If skriver, at virksomheden kan tage nummerpladerne af og købe en stilstandsforsikring, når bilen ikke bruges i en længere periode.
Hos Tryg skal bilen være forsvarligt opbevaret uden for færdselslovens område. Er der noteret pant i bilen, skal pantet aflyses, før Tryg vil sælge en stilstandsforsikring, også ved skift fra kasko.
| Skade | Kasko | Delkasko | Stilstand |
|---|---|---|---|
| Færdselsuheld og parkering | Ja | Tryg: kun totalskade | Nej |
| Tyveri af hele bilen | Ja | Ja | Ja |
| Brand | Ja | Alm. Brand: ja | Ja |
| Hærværk | Ja | Alm. Brand: ikke i betingelserne | GF: ja |
| Panthaverdeklaration hos Tryg | Ja | Nej | Nej |
Kilder: Tryg, betingelser nr. 2303, afsnit 4.3, 4.5 og 6 og GF, punkt 13.3, set den 4. oktober 2026, og Alm. Brand og Alm. Brands betingelser nr. AU 1901, punkt 4.2, set den 8. oktober 2026. Trygs delkasko dækker totalskade samt tyveri og røveri af hele bilen. Trygs stilstandsforsikring dækker brand, eksplosion, lynnedslag, tyveri og vandskade. Hos GF dækker stilstandsforsikringen som kasko uden kørselsskader, når bilen står stille i mindst en måned. Ifølge Alm. Brands betingelser dækker delkaskoen tyveri, røveri, brand, eksplosion og lynnedslag. Selskabets hjemmeside nævner også hærværk og skriver, at delkaskoen ikke dækker færdselsuheld.
Pakkerne hos fire selskaber
Selskaberne sælger kasko i faste pakker eller som en grunddækning med tilvalg. Oversigten viser, hvad der følger med uden tillæg, og hvilken dækning eller hvilket tilvalg der dækker de særlige udgifter ved leasing.
Ifølge Trygs side har alle tre pakker ansvar, kasko, førerdækning, krisehjælp og el- og hybriddækning, mens Udvidet og Super lægger Tryg Vejhjælp i Danmark og Leasing oveni. Trygs betingelser skriver, at hver af dækningerne kun gælder, hvis den står i forsikringsaftalen. Ifs varebilforsikring gælder ud over almindelige varebiler også ambulancer, rustvogne, køreskolebiler og biler til kurer- og pakketransport.
Tryg
- Niveauer
- Basis, Udvidet, Super
- Det følger med kaskoen
- Ansvar, kasko, førerdækning, krisehjælp, el- og hybriddækning og lånebil i alle tre
- Til leasing
- Leasingdækning fra Udvidet
If
- Niveauer
- Ansvar, Kasko, Super
- Det følger med kaskoen
- Brand, indbrud, tyveri, glas, hærværk og anden pludselig skade
- Til leasing
- Tilvalget Leasingaftalens førstegangsydelse til Kasko og Super, højst 25.000 kr. første år
Gjensidige
- Niveauer
- Ansvar, Kasko + tilvalg
- Det følger med kaskoen
- Fri lånebil på samarbejdsværksteder og stenslag uden selvrisiko ved reparation
- Til leasing
- Tilvalget Leasing Basis
GF Forsikring
- Niveauer
- Ansvar, Kasko + tilvalg
- Det følger med kaskoen
- Redningsforsikring i udlandet til biler på højst 3,5 t og retshjælp
- Til leasing
- Tilvalget Afleveringsforsikring ved leasing
Kilder: Tryg og GF, betingelser nr. 130-1, set den 7. oktober 2026, og If og Gjensidige, set den 4. oktober 2026.
Trygs varebilforsikring gælder varebiler, varevogne og kassebiler med en totalvægt på op til 3.500 kg.
Det dækker kaskoen ikke
Kaskoen dækker pludselige skader udefra. Slid og rust er ikke dækket, og en fejl i selve bilen hører under reklamationsret og garanti.
Her er undtagelserne i GF's erhvervsbilbetingelser:
- Fabrikations- og konstruktionsfejl er undtaget, og det samme er skader, der er omfattet af reklamationsret, kulance og garanti.
- Slid og ælde er undtaget. Det gælder rust, vejrlig, lakskader fra stenslag og ridser i ruder.
- Skader alene i mekaniske, elektriske og elektroniske dele er undtaget, medmindre de skyldes brand, lynnedslag, eksplosion, tyveri, røveri eller hærværk.
- Forkert brændstof, kørsel med for lidt vand eller olie og frostsprængning er undtaget.
- Udlejning. Skader, mens bilen er udlejet, er ikke dækket.
- Glemte eller tabte ting, fx bilnøgler, er ikke dækket.
- Forsæt og grov uagtsomhed er undtaget, og det samme er spirituskørsel og kørsel uden kørekort.
- Ulovlig stand. Skader, der skyldes, at bilen er ulovlig at bruge, fx på grund af nedslidte dæk, er ikke dækket.
Tryg har de samme hovedregler og undtager desuden punktering, mobiltelefoner og mobile navigationsanlæg, overlæs og kørsel uden lovpligtige vinterdæk. Tryg dækker heller ikke en trailer, der trækkes på varebilens krog, men sælger en særskilt hængerforsikring med ansvar og kasko.
Kilder: GF, punkt 4.2, Tryg, afsnit 4.5 og Tryg: Varebilforsikring, set den 7. oktober 2026.
Specialopbyggede varebiler
En varebil med kran, køl eller en anden særlig opbygning er mere værd end bilen fra fabrikken. Tryg har særlige regler for varebiler, der er specialopbygget eller ombygget, så de adskiller sig væsentligt fra en almindelig varebil. Tryg nævner mobil madlavning, spulevogn og varebil med monteret kran som eksempler.
Hos Tryg er værdien af opbygningen kun dækket, hvis den står i policen, og kun op til den valgte sum. Summen skal svare til købsprisen med moms for opbygningen, inklusive montering. Ved kontanterstatning erstatter Tryg opbygningen med højst den sum, der står i aftalen.
Ombygninger skal også meldes til selskabet. Tryg nævner ændringer af styretøj, bremser, motorens ydeevne og bærende dele. GF nævner ændret vægt og ændringer, der påvirker motorens effekt. Får selskabet ikke besked, kan erstatningen blive nedsat eller falde helt bort.
Indretning og ekstraudstyr
Fabriksmonteret udstyr og udstyr, forhandleren monterer før levering, er dækket hos GF. En række ting er dækket, selvom de er monteret senere: tyverialarm og GPS-overvågning, reoler, skuffer og anden indretning, anhængertræk, motorvarmer og klimaanlæg.
Andet eftermonteret udstyr, fx folie, dekorationer, ekstralygter og specialfælge, er dækket med op til 18.948 kr. inkl. montering og moms (basisår 2023). GF regulerer beløbet hvert år, og summen kan forhøjes med tilvalget Ekstra udstyr.
Hos GF skal udstyret være fastmonteret, så det ikke kan fjernes uden værktøj. Gjensidige dækker eftermonteret audio- og teleudstyr med højst 50.000 kr. pr. skade. Du kan læse mere om opbygning i indretning og specialindretning af varebil.
Erstatter ekstraudstyret noget, bilen havde fra fabrikken, dækker GF ikke værdien af det oprindelige udstyr. Sætter du fx aluminiumsfælge på i stedet for de almindelige fælge, er det kun de nye fælge, der er dækket. Købstædernes Forsikring dækker ekstramonteret udstyr op til 28.713 kr. og sælger dækningen for særligt udstyr til det, der ligger over.
- Ikke fabriksmonteret udstyr, GF
- 18.948 kr. (basisår 2023)
- Ekstramonteret udstyr, Købstædernes
- 28.713 kr.
- Eftermonteret audio og tele, Gjensidige
- 50.000 kr. pr. skade
De tre grænser gælder for forskellige slags udstyr, som teksten beskriver. GF regulerer sit beløb hvert år fra basisåret. Kilder: GF, punkt 4.1.3, set den 7. oktober 2026, Gjensidige, set den 4. oktober 2026, og Købstædernes Forsikring: Motorforsikring, set den 7. oktober 2026.
Selvrisiko
Selvrisikoen er den første del af hver skade, som virksomheden selv betaler. Er skaden mindre end selvrisikoen, opkræver GF kun skadeudgiften. GF tager ingen selvrisiko, når en kendt skadevolder har anerkendt at skulle betale eller er dømt til det. Tryg tager heller ingen selvrisiko ved tyveri eller hærværk, når skadevolderen er kendt og ansvarlig.
Tryg har en særlig selvrisiko, når en varebil, der er højere end 2,30 meter, kører ind i fx en bro, et parkeringshus eller taget på en tankstation. Beløbet står i policen. Du kan læse mere om beløbene i selvrisiko.
Hos GF står den aftalte selvrisiko i policen og indeksreguleres. Ved samme begivenhed betales kun én selvrisiko, selvom der både er ansvars- og kaskoskade. Oveni kommer særlige selvrisici:
Den ekstra selvrisiko ved udlån hos GF gælder ikke ansatte under 26 år, der kører bilen som led i ansættelsen. Gjensidiges tilvalg Friskade fjerner selvrisikoen ved brand, eksplosion, lynnedslag, tyveri, røveri, seriehærværk, nedstyrtende genstande og påkørsel af dyr.
Friskade, glas og parkering
Flere selskaber sælger tilvalg, der fjerner selvrisikoen ved skader, som føreren typisk ikke selv er skyld i. Hos GF og Gjensidige hedder tilvalget Friskade, og hos Tryg hedder det Nulselvrisiko. Hos GF og Gjensidige påvirker skaderne heller ikke pristrinnet.
Glas har sine egne tilvalg. GF's Udvidet glas fjerner selvrisikoen ved reparation af andet glas end frontruden og giver en selvrisiko på 1.606 kr. (basisår 2023), når glasset skal skiftes. Gjensidiges Glasskade fjerner selvrisikoen ved reparation af ruder, spejlglas og lygteglas, og ved udskiftning af forruden er selvrisikoen 1.000 kr.
Gjensidige sælger også et tilvalg, der fjerner selvrisikoen, når bilen får en bule eller en ridse eller bliver udsat for hærværk, mens den holder lovligt parkeret. Skaden påvirker heller ikke præmietrinnet.
| Skade | GF Friskade | Tryg Nulselvrisiko | Gjensidige Friskade |
|---|---|---|---|
| Brand, eksplosion og lynnedslag | Ja | Ja | Ja |
| Tyveri | Af aflåst bil | Ukendt skadevolder | Ja |
| Røveri | Ja | Ukendt skadevolder | Ja |
| Hærværk | Seriehærværk | Ja | Seriehærværk |
| Nedstyrtende genstande | Ja | Ja | Ja |
| Påkørsel af dyr | Ja | Ja | Ja |
| Mår, mus og rotter | ikke nævnt | Ja | ikke nævnt |
Hos GF er seriehærværk hærværk mod tre eller flere biler i samme hændelsesforløb, som er anmeldt til og bekræftet af politiet. Kilder: GF, punkt 5, Tryg, afsnit 5.4 og Gjensidige, set den 7. oktober 2026.
Tyveri og totalskade
Ved tyveri udbetaler GF og Gjensidige først kontanterstatning, når bilen ikke er fundet inden fire uger efter anmeldelsen. Tyveri, røveri og hærværk skal også anmeldes til politiet.
Hos Tryg er fristen 28 dage efter anmeldelsen til politiet og til Tryg. Findes bilen inden for de fire uger, dækker Gjensidige de skader, den har fået under tyveriet.
Ved kontanterstatning sætter GF værdien til genanskaffelsesprisen for en bil og udstyr af samme mærke, alder og stand. For en leaset bil går erstatningen til leasingselskabet. I forsikring af leasingbil kan du læse mere om, hvem der får erstatningen.
Tryg kræver, at føreren tager nøglen med og låser døre og vinduer, når bilen forlades, også et kort øjeblik. Bliver bilen stjålet med nøglen i, kan erstatningen blive nedsat eller falde bort. Bliver nøglerne stjålet, kan GF dække omkodning af låse eller startspærre uden selvrisiko, når GF vurderer, at det skal til for at undgå tyveri af bilen.
- Når bilen er stjålet
Tyveriet anmeldes til forsikringsselskabet og til politiet.
- Fire uger efter anmeldelsen
Er bilen ikke fundet, udbetaler GF og Gjensidige kontanterstatning. Hos Tryg er fristen 28 dage.
- Erstatningen
GF sætter værdien til genanskaffelsesprisen for en bil og udstyr af samme mærke, alder og stand.
- Leaset bil
Erstatningen går til leasingselskabet, som ejer bilen.
GPS-krav i policen
Nogle biler kan kun forsikres, hvis de har en GPS-tracker. If skriver, at selskabet på nogle køretøjer stiller krav om satellit-tracking. Hos Tryg står kravet i policen, når det gælder bilen.
Trygs krav betyder, at GPS-enheden skal være fastmonteret senest 8 dage efter, at policen er udstedt. En autoriseret montør skal montere den og udstede en installationserklæring, som virksomheden skal gemme. Enheden skal have backup-strøm til mindst 12 timer og være tilsluttet en døgnbemandet kontrolcentral, når tyveriet sker.
Ved tyveri skal virksomheden straks handle for at finde bilen. Er kravet ikke overholdt, kan Tryg nedsætte erstatningen eller kræve den betalt tilbage. I alarm og GPS-tracker kan du se priser og typer.
Hvornår bilen er totalskadet
En bil er totalskadet, når selskabet udbetaler kontanterstatning i stedet for at reparere den. Grænsen afhænger af, om der er betalt registreringsafgift for bilen.
- Uden registreringsafgift. Tryg anser en varebil uden betalt afgift for totalskadet, når reparation og resternes værdi tilsammen overstiger handelsværdien uden afgift.
- Med registreringsafgift. Tryg skriver, at en varebil er totalskadet, når reparationsudgifterne medfører, at Tryg skal tilbyde kontanterstatning efter de regler, myndighederne har fastsat.
- Totalskadeblokering. Bilen er først endeligt totalskadet, når taksator har blokeret den i Motorregistret.
- Ejerskab. Når Tryg har udbetalt kontanterstatning, tilhører bilen med ekstraudstyr og specialopbygning selskabet.
- Delvis skade. Tryg kan betale en kontanterstatning efter skøn, hvis reservedelene ikke kan skaffes inden for tre måneder, eller hvis skaden er lille og ikke er en risiko for sikkerheden.
Kilder: Tryg, betingelser nr. 2303, afsnit 4.3 og 11.5 og F&P m.fl.: Retningslinjer, september 2025, set den 4. oktober 2026.
Reparation
Når skaden er anmeldt, vurderer selskabets taksator skaden og godkender reparationen. Ifølge de fælles retningslinjer fra F&P og autobranchen bruger værksteder og selskaber systemet Autotaks til takseringen.
Et selskab kan tage forbehold, før det betaler for en reparation, fx ved mistanke om spirituskørsel eller ved ubetalt præmie. Kræver ejeren alligevel bilen repareret, må værkstedet ifølge retningslinjerne lave en skriftlig aftale med ejeren om, at ejeren selv betaler, hvis selskabet afviser skaden.
- Værkstedet. GF lader forsikringstager vælge værksted, men kan selv bestemme værksted og leverandør af reservedele.
- Aftale først. Reparationen må ikke begynde uden aftale med selskabet eller taksator.
- Forbedringer. Bliver bilen bedre end før skaden, fx fordi rustne dele skiftes, betaler forsikringstager forskellen.
- Værdiforringelse. En lavere salgsværdi efter reparation erstattes ikke uden tilvalget Værdiforringelse.
- Uden for arbejdstid. GF betaler ikke de ekstra udgifter, når reparationen laves uden for normal arbejdstid.
- Farve og fælge. GF erstatter ikke farveforskelle efter lakering eller forskelle i fælgene efter en reparation.
- Ulovlig at køre i. Tryg tillader mindre reparationer uden aftale, hvis det ellers vil være ulovligt at køre videre i bilen.
- 1Anmeld skaden
Du anmelder straks skaden til selskabet og anmelder tyveri og hærværk til politiet.
- 2Taksering
Taksator vurderer skaden og godkender reparationen.
- 3Reparation
Værkstedet sætter bilen i samme stand som før skaden.
- 4Afregning
Selskabet betaler værkstedet, og virksomheden betaler selvrisikoen.
Kilder: GF, punkt 4.3 og 13.6, Tryg, afsnit 11.1 og 11.3 og F&P m.fl.: Retningslinjer, emne 1, set den 7. oktober 2026.
Fordelsværksteder og reparation
Flere selskaber har aftaler med værksteder, hvor en reparation giver ekstra fordele. Tryg kan anvise et Tryg Reparationsværksted. Vælger forsikringstager selv værkstedet hos GF, hæfter GF ikke for værkstedets fejl og mangler.
| Selskab | Værksted | Det følger med |
|---|---|---|
| Alm. Brand | Fordelsværksted for biler op til 3.500 kg | 3 års reklamationsret, lånebil, vask og støvsugning. Små skader via Smart Repair hos Carbucks eller Buledoktor, oftest 2-6 timer |
| Codan | Fordelsværksteder, inkluderet i Kasko | Lånebil, hvis værkstedet tilbyder det, og 1 års ekstra garanti på reparationen |
| Gjensidige | Samarbejdsværksteder | Reklamationsret forlænget fra 2 til 3 år, lånebil hvis ledig |
| Tryg | Tryg Reparationsværksted efter anvisning | Lånebil i reparationstiden, op til 100 km pr. døgn |
Kilder: Alm. Brand: Anmeld skade og Codan, set den 8. oktober 2026, og Gjensidige og Tryg, betingelser nr. 2303, afsnit 11.3, set den 4. oktober 2026.
Hos Codan følger lånebilen ikke med ved glasskader, totalskader og tyveri. Hos Alm. Brand er der ingen lånebil ved glasskader og totalskader. I en lånebil fra Alm. Brand betaler du selv brændstoffet. Hos Tryg betaler du selv brændstof eller strøm, og Tryg kan ikke garantere, at lånebilen er en varebil.
Brugte og alternative reservedele
Forsikringsselskabet afgør, om en reparation laves helt eller delvist med brugte eller alternative dele. Bilen skal som udgangspunkt sættes i samme stand som før skaden.
Påvirker delene fabriksgarantien, holder selskabet ejeren skadesløs. Ejeren kan bede om en kopi af den godkendte taksatorrapport.
Retningslinjerne slår også fast, at originale karrosseridele af aluminium aldrig må erstattes af dele af stål, og at det samme gælder omvendt.
- Originale alternative dele. De er identiske med fabriksdelene, men har et andet producentnavn.
- Matchende dele. Det er andre dele med samme egenskaber og kvalitet som originalen.
- Økonomidele. De har typisk lavere kvalitet, svarende til den udskiftede dels stand.
Kilde: F&P og autobranchens retningslinjer ved forsikringsskader på biler, september 2025, set den 4. oktober 2026.
Lånebil og afsavn
Når bilen står på værksted eller er stjålet, hjælper selskaberne på to måder. De stiller enten en lånebil til rådighed eller betaler et fast beløb for hver dag, bilen mangler.
- Tryg. Alle tre pakker giver adgang til lånebil. Dækningen Leasing, som er med i Udvidet og Super, giver en lånebil inden for 24 timer, når bilen er totalskadet eller stjålet, med højst 3.000 km i alt.
- Gjensidige. Kaskoen giver fri lånebil på samarbejdsværksteder. Tilvalget Lånebil Plus giver lånebil i op til 30 dage, også når bilen er stjålet eller totalskadet.
- If. Super dækker afsavn af køretøjet. Tilvalget Driftstab betaler et dagsbeløb i den afbrudstid, der står i policen.
- GF. Tilvalget Bilafsavn betaler 659 kr. inkl. moms pr. dag i højst 28 dage ved tyveri og 6.587 kr. ved totalskade (basisår 2023).
- Lånebil Plus, Gjensidige, højst
- 30 dage
- Bilafsavn, GF
- 659 kr. pr. dag
- Bilafsavn ved totalskade, GF
- 6.587 kr.
GF betaler bilafsavn i højst 28 dage ved tyveri. GF's beløb er med moms og fra basisåret 2023. Kilder: GF, punkt 11 og Gjensidige, set den 4. oktober 2026.
Leasingselskabets krav
Leasingselskabet ejer bilen og kræver kasko i aftalen. Selskabet får typisk noteret en deklaration hos forsikringsselskabet, så det får besked, hvis forsikringen ophører. Flere selskaber sælger tilvalg til afleveringsskader og førstegangsydelse. Du kan læse mere i forsikring af leasingbil.
En afleveringsforsikring dækker skader, der først bliver opdaget, når bilen afleveres. GF sælger den til biler, der højst er fire år gamle og har kørt højst 120.000 km, og leasingselskabet skal være medlem af Finans og Leasing. Tilvalget kan købes indtil en måned efter, at leasingaftalen er trådt i kraft. Erstatningen er højst 32.942 kr. inkl. moms med en selvrisiko på 6.587 kr. (basisår 2023).
Gjensidiges Leasing Basis dækker op til 5 skader ved afleveringen, når hver reparation højst koster 5.000 kr. Trygs dækning Leasing gælder varebiler under fire år med en leasingperiode på mellem 6 og 48 måneder.
Bliver bilen totalskadet tidligt i aftalen, kan en dækning give virksomheden førstegangsydelsen helt eller delvist tilbage. If refunderer højst 25.000 kr. det første år og et lavere beløb de næste tre år. Trygs Førsteydelsesdækning gælder kun, hvis der står en sum i forsikringsaftalen, og Tryg refunderer højst 100 procent af den valgte sum det første år, 75 procent det andet, 50 procent det tredje og 25 procent det fjerde.
Syn og skøn og uvildig test
Er virksomheden og selskabet uenige om bilens værdi ved en totalskade, kan værdien afgøres ved syn og skøn, hvis begge parter vil det. Hos GF og Tryg betaler selskabet alle udgifterne, hvis skønsmanden når frem til en højere værdi end selskabets tilbud. Hos GF betaler virksomheden halvdelen, hvis skønsmanden lander på samme eller en lavere værdi.
Hos Tryg betaler den part, der beder om syn og skøn, udgifterne, og bilforhandlernes brancheforening udpeger skønspersonen. Tryg har også en uvildig test. Er du uenig i, at reparationen svarer til skaden, kan både du og Tryg kræve bilen testet på et uvildigt testcenter. Den, der beder om testen, betaler den, men Tryg betaler, hvis testen viser, at reparationen ikke var god nok.
Kilder: GF, punkt 13.16 og Tryg, afsnit 13, set den 7. oktober 2026.
Det skal forsikringsselskabet vide
Så kan tilbuddene på kasko sammenlignes.
- Bilens mærke, model, årgang og nypris inkl. indretning.
- Eftermonteret udstyr og dets værdi: reoler, skuffer, folie, lygter og alarm.
- Om bilen er specialopbygget, fx med kran eller køl, og hvad opbygningen har kostet.
- Ønsket selvrisiko og om Friskade eller glasdækning skal med.
- Hvem der kører bilen, og om der er førere under 26 år.
- Om bilen er leaset, og hvilket leasingselskab der skal noteres.
- Om der er brug for lånebil eller afsavnsdækning.
- Om bilen har en GPS-tracker monteret.
Varebiler med tilbud lige nu
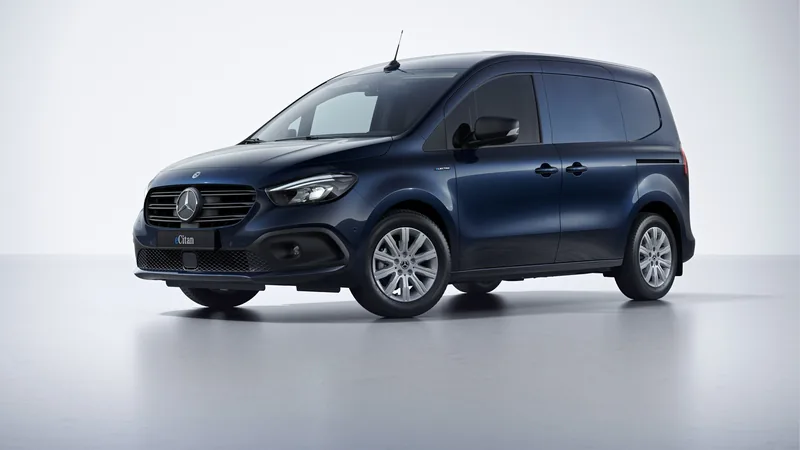 Lille varebilMercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
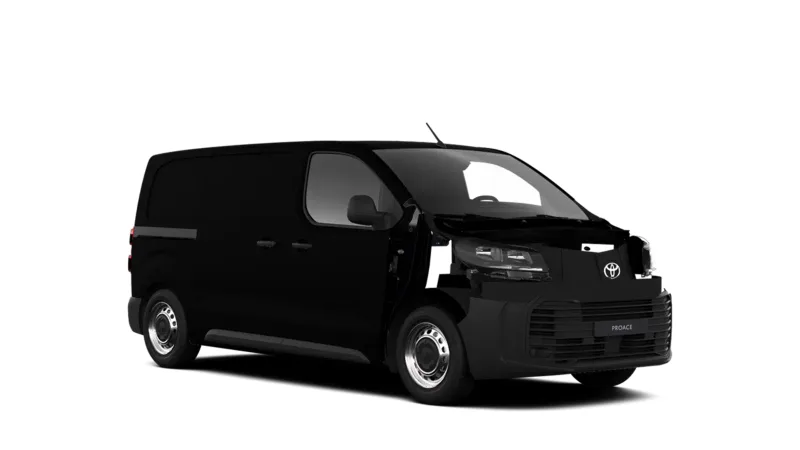 Mellemstor kassevognToyota Proace Electric1.840 kr./md.50.000 kr. i udbetaling · 60 mdr. · Toyota
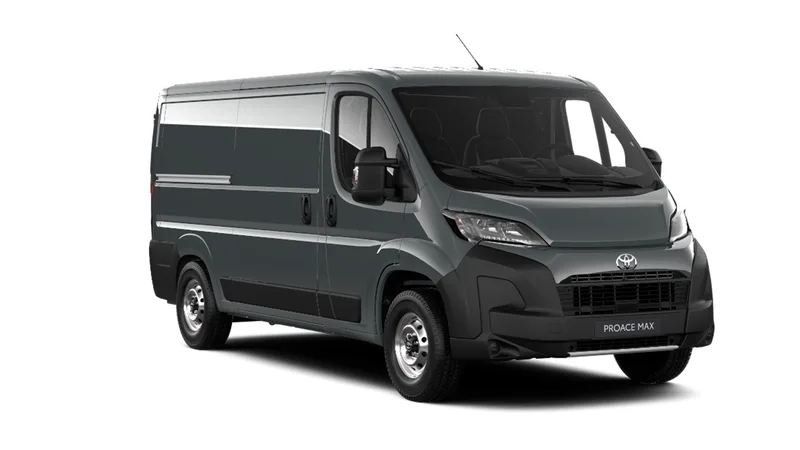 Stor kassevognToyota Proace Max (diesel)2.162 kr./md.60.000 kr. i udbetaling · 60 mdr. · Toyota
Vi har brugt det billigste tilbud på hver bil, og prisen står på forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud på leasing af varebiler.
Få et tilbud på varebilen
Vi sender din henvendelse til en forhandler af mærket, som kontakter dig med et tilbud. Forsikring kan komme med i tilbuddet, hvis du skriver det i beskeden.
Det koster dig ikke noget. Forhandleren betaler os for henvendelsen, uanset om du siger ja eller nej. Har vi en partner på mærket, går henvendelsen til partneren.
Ofte stillede spørgsmål
Hvad dækker kaskoforsikring på en varebil?
Den dækker skader på bilen selv ved uheld, tyveri, brand, hærværk, glasskader og nedstyrtende genstande. Undtaget er bl.a. slid, fabrikationsfejl og skader alene i mekaniske og elektriske dele.
Er værktøj i bilen dækket af kaskoen?
Nej. Kaskoen dækker bilen og fastmonteret udstyr. Værktøj dækkes af en transportforsikring. Se værktøjsforsikring.
Er reoler og skuffer i varerummet dækket?
Hos GF ja, også når de er monteret efter levering. Andet eftermonteret udstyr er dækket op til 18.948 kr. (basisår 2023), medmindre summen forhøjes.
Hvad er selvrisikoen på en kaskoforsikring?
Den aftalte selvrisiko står i policen. Oveni kommer særlige selvrisici, fx 6.587 kr. ekstra hos GF ved udlån til førere under 26 år (basisår 2023).
Hvornår får jeg erstatning for en stjålet varebil?
Hos GF og Gjensidige, når bilen ikke er fundet fire uger efter anmeldelsen til selskabet og politiet. Hos Tryg er fristen 28 dage.
Stiger prisen efter en skade?
Hos GF skriver dækningsoversigten, at prisen ikke stiger af en skade. Efter en belastende skade bliver forsikringen dog stående ét år ekstra på det pristrin, der gjaldt, da skaden skete, i stedet for at rykke frem til et billigere trin. I flådeforsikring kan du se, hvordan det virker.
Hvad er forskellen på kasko og delkasko?
Kasko dækker også færdselsuheld og parkeringsskader. Delkasko dækker færre skader, fx brand og tyveri, og hos Tryg kan der ikke noteres panthaverdeklaration på en delkasko.
Må forsikringsselskabet bruge brugte reservedele?
Ja. Selskabet afgør det, men bilen skal sættes i samme stand som før skaden, og selskabet holder ejeren skadesløs, hvis fabriksgarantien påvirkes.
Er en kran eller anden opbygning dækket af kaskoen?
Hos Tryg kun, hvis opbygningen står i policen, og kun op til den valgte sum. Summen skal svare til købsprisen for opbygningen inklusive montering.
Hvad er Friskade?
Det er et tilvalg, der fjerner selvrisikoen ved bestemte skader, fx brand, tyveri, røveri, nedstyrtende genstande og påkørsel af dyr. Hos GF og Gjensidige påvirker skaderne heller ikke pristrinnet.
Mere om forsikring
Ansvarsforsikring til varebilVærktøjsforsikringFlådeforsikringForsikring af leasingbilForsikring af elvarebilForsikring af ladeboksSelvrisikoSkadeanmeldelseFørerpladsdækningVejhjælp til varebilForsikring af indretning og udstyrForsikring i udlandetSelskaber med erhvervsbilforsikring
Forsikring: hele oversigten · Alt til varebilen
Kilder
- Tryg: Varebilforsikring, hentet 7. okt. 2026
- If: Varebilforsikring, hentet 7. okt. 2026
- Gjensidige: Bilforsikring til virksomhedens køretøjer, hentet 7. okt. 2026
- GF Forsikring: Erhvervsbilforsikring, betingelser nr. 130-1, januar 2023, hentet 7. okt. 2026
- Tryg: Varebilforsikring, forsikringsbetingelser nr. 2303, hentet 7. okt. 2026
- Alm. Brand: Forsikring af varevogne og personbiler (erhverv), hentet 8. okt. 2026
- Alm. Brand: Anmeld skade på erhvervskøretøj, hentet 8. okt. 2026
- Alm. Brand: Betingelser for Bilforsikring, nr. AU 1901, hentet 8. okt. 2026
- Codan: Firmabilforsikring, hentet 8. okt. 2026
- F&P m.fl.: Retningslinjer for forsikringsselskaber og autoværksteder ved forsikringsskader på biler, september 2025, hentet 7. okt. 2026
- Købstædernes Forsikring: Motorforsikring (erhverv), hentet 7. okt. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.