Forsikring · opdateret 4. nov. 2026
Førerpladsdækning på varebil
Førerpladsdækning er den del af bilforsikringen, der dækker føreren. Ansvaret dækker skader på andre, og kaskoen dækker bilen. Ved en eneulykke får føreren derfor kun erstatning fra bilforsikringen, hvis forsikringen har førerpladsdækning. Her kan du se, hvad dækningen betaler, og hvordan den spiller sammen med arbejdsskadeforsikringen.
- Lovpligtig
- Nej
- kun ansvarsforsikringen er lovpligtig
- Svie og smerte
- Dækket
- af førerpladsdækningen, ikke af arbejdsskadeforsikringen
- Mén i Autoulykke
- mindst 5 %
- før GF udbetaler erstatning for mén
- Krisehjælp hos Tryg
- senest 3 uger
- efter hændelsen begynder behandlingen
Hvad er førerpladsdækning
Førerpladsdækning er en dækning i bilforsikringen. Den betaler erstatning, når føreren kommer til skade i et uheld, hvor ingen anden kan gøres ansvarlig. Gjensidige skriver, at dækningen gælder ved soloulykker og under ind- og udstigning. Ifølge Gjensidige betaler den for svie og smerte, varigt mén, tabt arbejdsfortjeneste og tab af erhvervsevne.
Ansvarsforsikringen dækker de skader, bilen gør på andre mennesker og deres ting. Den dækker ikke den, der kører. Købstædernes Forsikring skriver, at ansvaret aldrig dækker skade på bilens fører.
Kaskoen dækker selve bilen. Kører føreren ind i et træ, betaler kaskoen for varebilen, og ansvaret betaler for træet, hvis det tilhører en anden. Føreren får ingen erstatning fra bilforsikringen, medmindre forsikringen har en førerdækning.
Gjensidige skriver på sin side om erhvervsbiler, at føreren først er forsikret ved skader, hvis virksomheden køber førerpladsdækning.
- Ansvar. Ansvaret dækker ikke føreren og førerens ting. KF skriver, at ansvaret aldrig dækker skade på bilens fører.
- Kasko. Kaskoen dækker bilen. Codan skriver, at kaskoen ikke dækker føreren ved et solouheld.
- Passagerer. Passagererne er dækket af ansvarsforsikringen hos fx Codan, Gjensidige og KF.
Kilder: GF, punkt 3.2, KF og Gjensidige, set den 4. oktober 2026, og Codan, set den 8. oktober 2026. Gjensidiges formulering om førerpladsdækning er set den 7. oktober 2026, og beskrivelsen af, hvad dækningen betaler, er set den 4. november 2026.
Lovpligtig eller frivillig
Førerpladsdækning er ikke lovpligtig. Færdselslovens § 105 kræver, at bilen har en ansvarsforsikring, der dækker de skader, bilen gør. På Ifs side om varebilforsikring står der, at bilen som minimum skal have den lovpligtige ansvarsforsikring. If sælger førerpladsdækning som tilvalg.
Kaskoen er heller ikke lovpligtig. Den dækker selve bilen, mens førerpladsdækningen dækker den, der kører. Ansvar, kasko og førerpladsdækning kan stå i samme police, og de dækker hver sin del af et uheld. I forsikring af leaset varebil kan du se, hvad et leasingselskab kræver af forsikringen.
Hos Tryg og Alm. Brand er dækningen af føreren med i pakkerne. Hos Codan, GF, Gjensidige og If skal den vælges til, og hos Gjensidige kan den vælges til både ansvar og kasko. Længere nede på siden kan du se, hvad dækningen hedder hos hvert selskab.
Kilder: Færdselsloven, § 105, stk. 1, If og Gjensidige, set den 4. november 2026. Pakker og tilvalg hos de øvrige selskaber har samme kilder som tabellen under Navne og pakker.
Føreren og passagererne
Passagererne står bedre end føreren. Kommer en kollega på passagersædet til skade, dækker bilens egen ansvarsforsikring hos fx Codan, Gjensidige og Købstædernes Forsikring. Gjensidige skriver, at ansvaret dækker skader, bilen forårsager på passagerer og på mennesker uden for bilen, fx cyklister og fodgængere.
GF sælger desuden tilvalget Autoulykke, som dækker både føreren og op til 8 passagerer, når skaden skyldes et kørselsuheld med den forsikrede bil. Det kan være relevant i en mandskabsvogn, hvor flere kører med ud til pladsen. Læs mere om reglerne for mandskabsvogne i mandskabsvogn.
Hvornår førerdækningen betaler
Førerdækningen er lavet til de ulykker, hvor ingen andre kan gøres ansvarlige. If beskriver det som en eneulykke, altså en skade, hvor der ikke er en ansvarlig modpart. Købstædernes Forsikring kalder det et kørselsuheld uden modpart.
Hos GF skal den forsikrede bil være det eneste motordrevne køretøj i uheldet. Gjensidige nævner soloulykker og skader under ind- og udstigning som de to situationer, dækningen er til.
- Eneulykke. GF dækker, når den forsikrede bil er det eneste motordrevne køretøj i uheldet.
- Ind- og udstigning. GF og Gjensidige regner et uheld ved ind- og udstigning som et kørselsuheld.
- Ingen ansvarlig modpart. Er der en ansvarlig skadevolder, betaler skadevolderens ansvarsforsikring.
- Forskellen. Tryg betaler forskellen, når arbejdsskadeerstatning, udenlandske regler eller delt skyld giver mindre, end førerdækningen ville have givet.
Kilder: GF, punkt 7.1-7.2, Gjensidige og Tryg, afsnit 4.2, set den 4. oktober 2026, og If og KF, set den 7. oktober 2026.
Hvem betaler, når føreren kommer til skade
Svaret afhænger af to spørgsmål. Er der en modpart, der er ansvarlig for uheldet, og skete uheldet, mens føreren var på arbejde?
Er en anden ansvarlig, betaler modpartens ansvarsforsikring. Tryg betaler forskellen, hvis erstatningen fra modparten bliver nedsat, fordi skylden er delt. Det samme gælder, når uheldet sker i et land, hvor erstatningen bliver lavere end efter Trygs førerdækning.
Er der ingen ansvarlig modpart, betaler førerdækningen, hvis forsikringen har den. Er skaden også en arbejdsskade, betaler arbejdsskadeforsikringen sin del, og førerdækningen hos GF og Tryg betaler resten.
Erstatningsposterne
Erstatningen fra førerplads og førerdækning beregnes efter erstatningsansvarsloven, ligesom ved en ansvarsskade. Autoulykke betaler en procentdel af en fast sum.
Erstatningsansvarsloven deler erstatningen op i poster. Tabt arbejdsfortjeneste betales, indtil den tilskadekomne kan begynde at arbejde igen. Svie og smerte er en godtgørelse for hver dag, den tilskadekomne er syg.
Har skaden varige følger, kommer to poster til. Godtgørelse for varigt mén beregnes ud fra skadens medicinske art og omfang og de ulemper, den giver i hverdagen. Erstatning for tab af erhvervsevne dækker en varig nedsættelse af evnen til at tjene penge ved arbejde.
Tryg nævner også begravelseshjælp og rimelige advokatomkostninger i førerdækningen. Hos GF går erstatningen for tab af forsørger til ægtefælle eller samlever og til børn, og den omfatter begravelsesudgifter.
| Post | GF Førerplads | Tryg Førerdækning | GF Autoulykke |
|---|---|---|---|
| Tabt arbejdsfortjeneste | Ja | Ja | Nej |
| Svie og smerte | Ja | Ja | Nej |
| Varigt mén | Ja | Ja | Fra 5 % |
| Tab af erhvervsevne | Ja | Ja | Nej |
| Behandling og medicin | Ja | Ja | Nej |
| Tandskade | Ja | Ja | Nej |
| Død | Forsørgertab | Forsørgertab | Dødsfaldssum |
| Rimelige advokatomkostninger | ikke nævnt | Ja | ikke nævnt |
Kilder: GF, punkt 7 og 8 og Tryg, afsnit 4.2, set den 4. oktober 2026. Rækken om advokatomkostninger er set den 7. oktober 2026.
Kilde til posterne: Erstatningsansvarsloven, LBK nr. 1080 af 30/08/2025, §§ 1-5, set den 7. oktober 2026. Beløbene i loven reguleres hvert år.
Autoulykke hos GF
Autoulykke virker som en ulykkesforsikring for dem, der sidder i bilen. GF definerer et ulykkestilfælde som en tilfældig, pludselig og udefra kommende påvirkning af kroppen, der sker uafhængigt af den sikredes vilje og giver en skade, der kan påvises.
Erstatningen for mén er så mange procent af forsikringssummen, som méngraden udgør. Dør den tilskadekomne af ulykken inden for et år, udbetales dødsfaldssummen til ægtefælle, registreret partner eller samlever eller til umyndige børn. Summen bliver sat ned med en eventuel ménerstatning for samme ulykke.
Autoulykke betaler ikke for ting som briller, og heller ikke for medicin, behandling, transport og tandskader. Sygdom, slid og ildebefindende er også undtaget.
- Hvem. Autoulykke dækker føreren og op til 8 passagerer.
- Sum. Erstatningen beregnes af forsikringssummen i policen.
- Mén. Erstatning for mén udbetales ved en méngrad på mindst 5 %. Ved 30 % eller mere udbetales dobbelterstatning.
- Alder. Fra 75 år beregnes erstatning af 50 % af summen ved død og mén.
- Undtaget. Kørsel med gods mod betaling og erhvervsmæssig personbefordring er ikke dækket.
Kilde: GF, punkt 8, set den 4. oktober 2026. Definitionen, dødsfaldssummen og undtagelserne står i punkt 8.2-8.4, set den 7. oktober 2026.
Førerplads eller autoulykke
De to dækninger regner erstatningen ud på hver sin måde. Førerplads erstatter det tab, føreren faktisk har, efter erstatningsansvarsloven. Autoulykke betaler en procentdel af en fast sum, uanset om føreren har mistet indtægt.
Bliver føreren sygemeldt i en periode uden varige følger, betaler førerpladsen tabt arbejdsfortjeneste og svie og smerte. Autoulykke betaler ikke noget i den situation, fordi den kun dækker mén på mindst 5 % og død.
Førerplads
Dækker kun føreren og regner erstatningen ud efter erstatningsansvarsloven. Arbejdsskadeerstatning trækkes fra.
Autoulykke
Dækker føreren og op til 8 passagerer og betaler en procent af summen i policen ved mén og død.
Kilde: GF, betingelser nr. 130-1, punkt 7 og 8, set den 7. oktober 2026.
Arbejdsskade og ulykkesforsikring
Kører føreren i arbejdstiden, kan skaden også være en arbejdsskade. GF og Tryg trækker arbejdsskadeerstatningen fra i førerdækningen.
Efter arbejdsskadesikringsloven har enhver arbejdsgiver pligt til at sikre sine ansatte. Kommer en ansat til skade under kørsel i arbejdet, kan arbejdsskadeforsikringen derfor betale en del af erstatningen, og førerdækningen betaler resten. GF og Tryg trækker også erstatning efter loven om erstatning til skadelidte værnepligtige fra.
GF og Tryg behandler en ulykkesforsikring forskelligt. Hos GF bliver der ikke trukket noget, så begge erstatninger udbetales fuldt ud. Tryg modregner udbetalinger fra en ulykkesforsikring til behandling, medicin og transport til behandling, men ikke andre udbetalinger.
| Anden erstatning | GF Førerplads | Tryg Førerdækning |
|---|---|---|
| Arbejdsskadeforsikring | Trækkes fra | Trækkes fra |
| Ulykkesforsikring, behandlingsudgifter | Trækkes ikke fra | Modregnes |
| Ulykkesforsikring, øvrige udbetalinger | Trækkes ikke fra | Modregnes ikke |
Kilder: GF, punkt 7.5 og Tryg, afsnit 4.2, set den 4. oktober 2026.
Kilder: Arbejdsskadesikringsloven, LBK nr. 667 af 08/07/2026, § 48, set den 4. november 2026, og GF, punkt 7.5 og Tryg, afsnit 4.2, set den 7. oktober 2026.
Det betaler arbejdsskadeforsikringen ikke
Arbejdsskadesikringslovens § 11 nævner de ydelser, en arbejdsskadeforsikring betaler. Det er udgifter til sygebehandling, optræning og hjælpemidler, erstatning for tab af erhvervsevne, godtgørelse for varigt mén, uddannelsesgodtgørelse, overgangsbeløb ved dødsfald, erstatning for tab af forsørger og godtgørelse til efterladte.
Svie og smerte og tabt arbejdsfortjeneste står ikke på listen. GF, Tryg og Codan regner erstatningen fra førerpladsdækningen ud efter erstatningsansvarsloven, og den har begge poster med. Får føreren løn under sygdom eller sygedagpenge, bliver de trukket fra i erstatningen for tabt arbejdsfortjeneste.
Kommer en ansat til skade i en eneulykke i arbejdstiden, betaler arbejdsskadeforsikringen sine ydelser. Har bilen førerpladsdækning hos GF eller Tryg, regner selskabet hele erstatningen ud efter erstatningsansvarsloven og trækker det fra, som arbejdsskadeforsikringen har betalt.
Ansat i en eneulykke
Arbejdsskadeforsikringen betaler sine ydelser, og førerpladsdækningen betaler resten af erstatningen efter erstatningsansvarsloven.
Ejeren kører selv
Ejeren har kun en arbejdsskadeforsikring, hvis ejeren selv har tegnet den. Uden den bliver der ikke trukket noget fra, og førerpladsdækningen betaler hele erstatningen efter erstatningsansvarsloven.
Uheld med en ansvarlig modpart
Modpartens ansvarsforsikring betaler. Hos Tryg betaler førerdækningen forskellen, hvis erstatningen bliver sat ned, fordi skylden er delt.
| Post | Arbejdsskade | Førerplads |
|---|---|---|
| Behandling | Ja | Ja |
| Varigt mén | Ja | Ja |
| Tab af erhvervsevne | Ja | Ja |
| Tab af forsørger | Ja | Ja |
| Svie og smerte | Nej | Ja |
| Tabt arbejdsfortjeneste | Nej | Ja |
Kilder: Arbejdsskadesikringsloven, LBK nr. 667 af 08/07/2026, § 11 og Erstatningsansvarsloven, §§ 1-2, set den 4. november 2026, og GF, punkt 7.4-7.5 og Tryg, afsnit 4.2, set den 7. oktober 2026.
Kilder: Arbejdsskadesikringsloven, §§ 11 og 48 og Erstatningsansvarsloven, § 1 og § 2, stk. 2, set den 4. november 2026, og Codans betingelser, Førerpladsdækning punkt 4, set den 8. oktober 2026.
Hvem er dækket
Tryg skriver, at førerdækningen alene omfatter forsikringstageren og de ansatte, når føreren er i lovlig besiddelse af varebilen. Låner virksomheden bilen ud til en, der ikke er ansat, er føreren ikke dækket hos Tryg.
GF dækker den, der kører med forsikringstagerens accept. Dækningen gælder ikke en fører, der bruger bilen uden lov, og heller ikke folk fra et værksted, der har bilen til reparation, service, salg eller opbevaring.
Arbejdsskadesikringsloven giver kun arbejdsgiveren pligt til at sikre de ansatte, mens selvstændige selv kan vælge at sikre sig efter loven. Ejeren af en enkeltmandsvirksomhed har altså kun en arbejdsskadeforsikring, hvis ejeren selv har tegnet den.
- Tryg. Dækningen gælder forsikringstageren og de ansatte, når føreren er i lovlig besiddelse af varebilen.
- GF. Dækningen gælder ikke en fører, der bruger bilen uden forsikringstagerens accept, og heller ikke værksteder, der har bilen til reparation, salg eller opbevaring.
- Alm. Brand. Førerulykke dækker også ansatte, der kører den forsikrede bil. I en lånt bil dækker den kun, når forsikringstageren er en privatperson og kørslen er ren privatkørsel.
| Fører | Arbejdsskadeforsikring | Tryg Førerdækning | GF Førerplads |
|---|---|---|---|
| Ansat, der kører i arbejdet | Ja | Ja | Ja |
| Ejeren af en enkeltmandsvirksomhed | Kun hvis ejeren selv sikrer sig | Ja | Ja |
| Fører, der ikke er ansat, men må låne bilen | – | Nej | Ja |
| Fører uden lov til at bruge bilen | – | Nej | Nej |
| Mekaniker på værkstedet | – | Nej | Nej |
Kilder: Arbejdsskadesikringsloven, § 48, stk. 1-2, Tryg, betingelser nr. 2303, afsnit 2 og 4.2 og GF, punkt 7.1, set den 7. oktober 2026.
Kilder: Tryg, afsnit 2 og GF, punkt 7.1, set den 4. oktober 2026, og Alm. Brands betingelser nr. AU 1901, punkt 7.2, set den 8. oktober 2026.
Undtagelser
Undtagelserne ligner dem i kaskoen. Føreren skal være ædru, have kørekort og køre bilen lovligt, og skaden må ikke skyldes forsæt eller grov uagtsomhed.
Tryg dækker ikke en skade ved privat brug af varebilen, når forsikringstageren er en virksomhed. I hvad du må køre i en varebil på gule plader kan du se, hvornår en varebil på gule plader må bruges privat.
- Føreren er påvirket af alkohol, medicin eller euforiserende stoffer.
- Forsæt eller grov uagtsomhed.
- Kørsel uden det kørekort, loven kræver, medmindre skaden ikke skyldes manglende kørefærdighed.
- Udlejning og motorløb.
- Hos GF også skader fra eksisterende sygdom eller lægelige indgreb.
- Hos Tryg også privat brug af varebilen, når forsikringstageren er en virksomhed.
Kilder: GF, punkt 7.3 og Tryg, afsnit 4.2, set den 4. oktober 2026.
Krisehjælp
Et alvorligt uheld, et røveri eller trusler under kørslen kan give en psykisk krise, også når føreren slipper uden fysiske skader. Tryg og If har krisehjælp med i varebilforsikringen.
Hos Tryg skal du eller føreren kontakte Tryg, før behandlingen begynder. Tryg finder en psykolog i sit eget netværk i Danmark, og behandlingen foregår over telefonen, hvis føreren er i udlandet.
Tryg dækker ikke krisehjælp, som føreren kan få fra en anden forsikring for samme hændelse. Transport til psykologen er heller ikke dækket, medmindre føreren af fysiske eller psykiske grunde ikke kan komme frem selv.
- Tryg. Dækningen giver psykologisk krisehjælp efter en alvorlig ulykke, røveri, overfald eller trusler under kørsel. Behandlingen begynder senest 3 uger efter hændelsen og er afsluttet inden for 6 måneder.
- If. Kortvarig psykologterapi efter trafikulykke, røveri eller overfald er med i varebilforsikringen.
- Hændelsen
Føreren kommer ud for en alvorlig ulykke, et røveri, et overfald eller trusler under kørsel.
- Før behandlingen
Du eller føreren kontakter Tryg, som finder en psykolog.
- Senest 3 uger efter
Behandlingen hos Tryg begynder.
- Inden 6 måneder
Behandlingen er afsluttet.
Kilder: Tryg, afsnit 4.2 og If, set den 4. oktober 2026.
Når føreren er kommet til skade
En personskade på føreren skal anmeldes til bilforsikringen uden ophold, ligesom andre skader. Er skaden sket i arbejdet, er den også en sag for arbejdsskadeforsikringen, og erstatningen derfra trækkes fra i førerdækningen. I skadeanmeldelse kan du se fremgangsmåden.
GF skriver i betingelserne til Autoulykke, at den tilskadekomne skal være under nødvendig behandling hos en læge og følge lægens anvisninger. GF må hente oplysninger hos dem, der har behandlet den tilskadekomne, og kan bede en læge om at undersøge personen. GF betaler de attester og undersøgelser, selskabet selv forlanger, men ikke transporten.
- 1Anmeld skaden
Du anmelder personskaden til bilforsikringen. Skete skaden i arbejdet, er den også en sag for arbejdsskadeforsikringen.
- 2Lægebehandling
Hos GF Autoulykke skal den tilskadekomne være under nødvendig behandling og følge lægens anvisninger.
- 3Oplysninger
Selskabet henter oplysninger hos lægerne og betaler de attester, det selv forlanger.
- 4Méngraden
Selskabet fastsætter méngraden. Er du uenig, kan sagen forelægges Arbejdsmarkedets Erhvervssikring.
Kilder: GF, betingelser nr. 130-1, punkt 7.5, 8.5 og 8.7 og Tryg, afsnit 13, set den 7. oktober 2026.
Genoptagelse og mén
Hos GF kan en afsluttet sag genoptages, hvis forholdene har ændret sig væsentligt. Er du uenig i méngraden på Autoulykke, kan sagen indbringes for Arbejdsmarkedets Erhvervssikring. Den, der vil have sagen forelagt, betaler udgiften, men GF betaler, hvis afgørelsen ændres til fordel for den sikrede.
Ved Autoulykke kan méngraden kun sættes op, hvis helbredet er blevet medicinsk dårligere. En ny udgave af Arbejdsmarkedets Erhvervssikrings méntabel er ikke nok i sig selv.
Tryg har samme ordning for førerdækningen, og her gælder den både méngraden og vurderingen af erhvervsevnetabet. Den, der vil have sagen forelagt, betaler også udgifter til nye lægeerklæringer, men Tryg betaler altid, hvis afgørelsen bliver ændret til din fordel. Trygs summer følger reguleringen af erstatningsansvarslovens beløb.
Kilder: GF, punkt 7.6 og 8.7, set den 4. oktober 2026, og GF, punkt 8.6 og Tryg, afsnit 13, set den 7. oktober 2026.
Det skal forsikringsselskabet vide
Så passer førerdækningen til dem, der kører.
- Hvem der kører bilerne, og om de er ansatte.
- Om ejeren selv kører, og om ejeren har en frivillig arbejdsskadeforsikring.
- Om bilerne bruges privat.
- Om der køres med passagerer, og hvor mange.
- Hvilken arbejdsskade- og ulykkesforsikring virksomheden har.
- Om bilerne kører gods mod betaling.
- Om bilerne lånes ud til andre end de ansatte.
Varebiler med tilbud lige nu
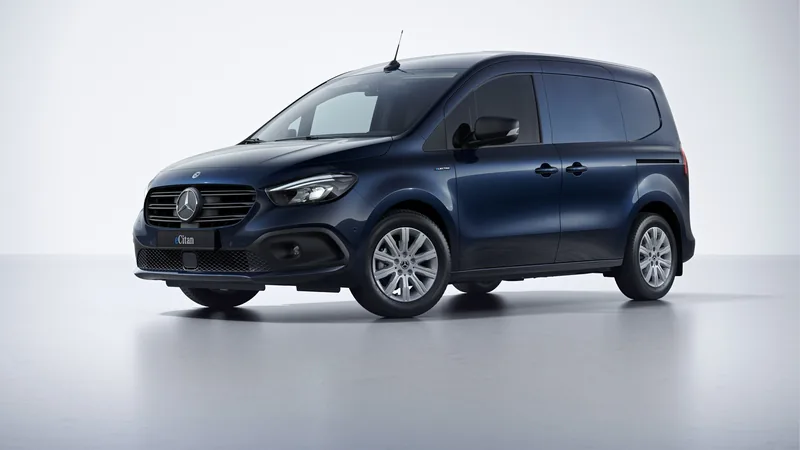 Lille varebilMercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
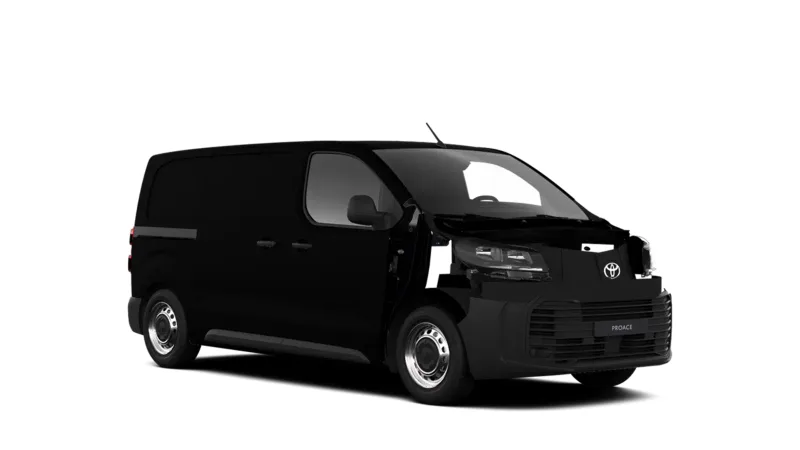 Mellemstor kassevognToyota Proace Electric1.840 kr./md.50.000 kr. i udbetaling · 60 mdr. · Toyota
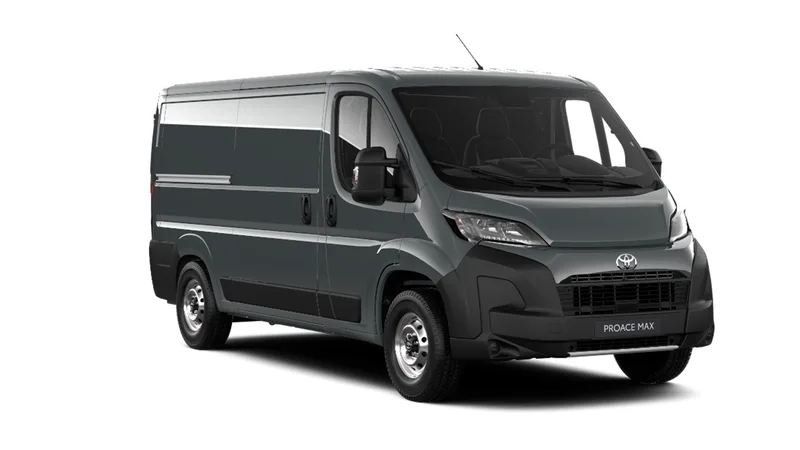 Stor kassevognToyota Proace Max (diesel)2.162 kr./md.60.000 kr. i udbetaling · 60 mdr. · Toyota
Vi har brugt det billigste tilbud på hver bil, og prisen står på forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud på leasing af varebiler.
Få et tilbud på varebilen
Vi sender din henvendelse til en forhandler af mærket, som kontakter dig med et tilbud. Forsikring kan komme med i tilbuddet, hvis du skriver det i beskeden.
Det koster dig ikke noget. Forhandleren betaler os for henvendelsen, uanset om du siger ja eller nej. Har vi en partner på mærket, går henvendelsen til partneren.
Ofte stillede spørgsmål
Hvad er førerpladsdækning?
Det er en dækning i bilforsikringen, som betaler erstatning til føreren ved en eneulykke, hvor der ikke er en ansvarlig modpart. Gjensidige skriver, at den betaler for svie og smerte, varigt mén, tabt arbejdsfortjeneste og tab af erhvervsevne.
Er førerpladsdækning lovpligtig?
Nej. Færdselsloven kræver kun ansvarsforsikringen. Hos Tryg og Alm. Brand er dækningen af føreren med i pakkerne, og hos Codan, GF, Gjensidige og If er den et tilvalg.
Betaler arbejdsskadeforsikringen svie og smerte?
Nej. Svie og smerte og tabt arbejdsfortjeneste er ikke blandt ydelserne i arbejdsskadesikringslovens § 11. GF og Tryg regner erstatningen fra førerdækningen ud efter erstatningsansvarsloven, og den har begge poster med.
Er føreren dækket af bilforsikringen?
Ikke af ansvar og kasko. Føreren dækkes af en førerplads- eller førerdækning, når der ikke er en ansvarlig modpart.
Hvad er forskellen på førerplads og autoulykke?
Førerplads betaler erstatning efter erstatningsansvarsloven. Autoulykke hos GF betaler en procent af en fast sum og dækker også op til 8 passagerer.
Betaler førerpladsdækningen, hvis skaden også er en arbejdsskade?
Ja, men erstatningen fra arbejdsskadeforsikringen trækkes fra hos både GF og Tryg.
Er passagererne dækket?
Ja, af ansvarsforsikringen hos fx Codan, Gjensidige og KF.
Hvilke pakker har førerdækning med?
Det har Trygs tre varebilspakker og Alm. Brands Ansvar, Kasko og Superkasko. Hos Codan, GF, Gjensidige og If er det et tilvalg.
Er ejeren af en enkeltmandsvirksomhed dækket af en arbejdsskadeforsikring?
Kun hvis ejeren selv har sikret sig. Arbejdsskadesikringsloven giver arbejdsgiveren pligt til at sikre de ansatte, mens selvstændige kan vælge at sikre sig selv. Hos Tryg er forsikringstageren omfattet af førerdækningen.
Er en, der låner bilen uden at være ansat, dækket af førerdækningen?
Hos Tryg gælder førerdækningen alene forsikringstageren og de ansatte. Hos GF er den, der kører med forsikringstagerens accept, dækket af Førerplads.
Dækker Autoulykke briller og tandskader?
Nej. GF's Autoulykke dækker ikke ting som briller, og heller ikke medicin, behandling og tandskader.
Mere om forsikring
Kaskoforsikring til varebilAnsvarsforsikring til varebilVærktøjsforsikringFlådeforsikringForsikring af leasingbilForsikring af elvarebilForsikring af ladeboksSelvrisikoSkadeanmeldelseVejhjælp til varebilForsikring af indretning og udstyrForsikring i udlandetSelskaber med erhvervsbilforsikring
Forsikring: hele oversigten · Alt til varebilen
Kilder
- GF Forsikring: Erhvervsbilforsikring, betingelser nr. 130-1, januar 2023, hentet 7. okt. 2026
- GF Forsikring: Erhvervsbilforsikring til firmabiler, hentet 4. okt. 2026
- Tryg: Varebilforsikring, forsikringsbetingelser nr. 2303, hentet 7. okt. 2026
- Tryg: Varebilforsikring, hentet 4. okt. 2026
- Gjensidige: Bilforsikring til virksomhedens køretøjer, hentet 4. nov. 2026
- Codan: Firmabilforsikring, hentet 8. okt. 2026
- Codan: Betingelser for firmabilforsikring, hentet 8. okt. 2026
- Alm. Brand: Forsikring af varevogne og personbiler (erhverv), hentet 8. okt. 2026
- Alm. Brand: Betingelser for Bilforsikring, nr. AU 1901, hentet 8. okt. 2026
- If: Varebilforsikring, hentet 4. nov. 2026
- Købstædernes Forsikring: Motorforsikring (erhverv), hentet 7. okt. 2026
- Retsinformation: Erstatningsansvarsloven, LBK nr. 1080 af 30/08/2025, hentet 7. okt. 2026
- Retsinformation: Arbejdsskadesikringsloven, LBK nr. 667 af 08/07/2026, hentet 4. nov. 2026
- Retsinformation: Færdselsloven, LBK nr. 118 af 12/01/2026, hentet 4. nov. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.