Flådestyring og kørebog · opdateret 8. okt. 2026
Kørselsregnskab skabelon: Skattestyrelsens krav
Skattestyrelsen kræver ingen bestemt blanket til kørselsregnskab, men har et skema til kørselsafregning og et udfyldt eksempel med bemærkninger. Her kan du se felterne, eksemplet og kravene, som Skattestyrelsen selv beskriver dem. Du kan se satserne hos Skattestyrelsen.
- Bestemt blanket
- Ikke krav
- Skattestyrelsen har et skema og et eksempel
- Satsen nedsættes
- over 20.000 km
- i kalenderåret
- Underskrifter
- 3
- udarbejdet, godkendt og efterregnet
- Erhvervsmæssig kørsel
- de første 60 dage
- mellem bopæl og samme arbejdssted
Ingen bestemt blanket
Der er ikke krav om en bestemt blanket, men Skattestyrelsen skriver, at det kan være en fordel at bruge samme systematik fra gang til gang. Skattestyrelsen har lagt skemaet til 2026 ud som pdf.
Skemaet kan bruges som dokumentation for, at kørselsgodtgørelsen er skattefri. Det bruges, når en medarbejder kører erhvervsmæssigt i sin egen bil, og firmaet betaler godtgørelse pr. km. Skattestyrelsen nævner som en af betingelserne, at kørslen sker i medarbejderens eget køretøj. Kørebogen til en firmabil har andre krav, og dem kan du læse om længere nede på siden.
Skemaet fylder én side. Øverst står firmaet og medarbejderen, i midten en linje for hver tur, og nederst beregningen og de tre underskrifter. Et regneark eller et lønsystem kan bruge de samme felter.
Felterne i skemaet
Skemaet har ti felter. De fleste udfyldes for hver tur, mens firmaets og medarbejderens oplysninger kun står én gang. Felterne for årets kørsel hidtil og herefter følger medarbejderen fra den ene afregning til den næste.
CPR-nummeret står på skemaet, fordi godtgørelsen hører til den enkelte medarbejder. Registreringsnummeret på bilen viser, hvilken bil medarbejderen har brugt.
| Felt | Indhold |
|---|---|
| Virksomhed | CVR-nummer, navn og adresse |
| Medarbejder | CPR-nummer, navn og adresse |
| Dato | Datoen for den enkelte kørsel |
| Kørselsmål og delmål | Geografiske stedsangivelser |
| Erhvervsmæssigt formål | Arbejdsrelevant og mere præcist end "arbejde" |
| Antal km | Pr. tur og for perioden |
| Sats og beregning | Årets sats, delt ved 20.000 km |
| Egen bil | Erklæring og registreringsnummer |
| Årets kørsel | Km hidtil og herefter, overført mellem afregninger |
| Underskrifter | Udarbejdet, godkendt og efterregnet |
Kilder: Skattestyrelsen: Skema til kørselsafregning 2026 og eksempel med bemærkninger, set den 7. oktober 2026.
Det skal arbejdsgiveren kontrollere
Arbejdsgiveren skal kontrollere, at alle betingelserne for skattefri kørselsgodtgørelse er opfyldt. Seks oplysninger skal både stå på arbejdsgiverens bilag til bogføringen og være synligt kontrolleret, fx med en underskrift, et stempel eller en rettelse af en fejl.
Kontrollen er en betingelse for skattefriheden. Medarbejderen skal give arbejdsgiveren alle de oplysninger, kontrollen kræver, og arbejdsgiveren skal også faktisk gennemføre kontrollen.
- Bilaget skal vise kørslens formål.
- Bilaget skal vise kørslens mål med eventuelle delmål.
- Bilaget skal vise datoen for kørslen.
- Bilaget skal vise antal kørte kilometer.
- Bilaget skal vise beregningen efter satserne.
- Bilaget skal vise, at kørslen er sket i medarbejderens eget køretøj.
Kilder: Skattestyrelsen: Dokumentation og kontrol af kørselsgodtgørelse og eksemplets bemærkning 9, set den 7. oktober 2026.
Kørselsmål og delmål
Kørselsmålet er det sted, medarbejderen kører hen. Delmål er stederne undervejs, og de forklarer en længere rute, så der ikke er tvivl om antallet af kørte kilometer. Både mål og delmål skal være erhvervsmæssige.
Skattestyrelsen kræver, at mål og delmål er geografiske steder, der er angivet entydigt.
- Entydigt. Mål og delmål skal være geografiske stedsangivelser med entydig detaljeringsgrad.
- Ikke firmanavne. Et firmanavn eller en intern betegnelse er ikke entydigt.
- Bopæl. Ifølge Skattestyrelsen er udtryk som "bopæl" og "Tagvej" nok, når adressen på den sædvanlige bopæl og det faste arbejdssted fremgår af skemaet.
- Delmål. Delmålene forklarer en længere rute, så antallet af kørte kilometer ikke er i tvivl.
| Kørselsmål | Entydigt nok |
|---|---|
| Geografisk stedsangivelse | Ja |
| Firmanavn | Nej |
| Intern betegnelse | Nej |
| "Bopæl" eller "Tagvej", når adresserne står i skemaet | Ja |
Kilde: Skattestyrelsens eksempel på kørselsafregning, bemærkning 3, set den 7. oktober 2026.
Skattestyrelsens udfyldte eksempel
Skattestyrelsens eksempel er fra september 2018 og handler om en medarbejder i et tagfirma. Firmaet, personerne og adresserne er Skattestyrelsens egne eksempler. Eksemplet viser seks ture, som tilsammen giver 542 km i perioden.
Turen med flest delmål er fra den 11. september 2018. Medarbejderen kører fra firmaet efter en trailer, læsser tegl, reparerer en bygning, afleverer traileren og henter beslag hos en smed. Turen er 122 km, og delmålene forklarer ruten.
Formålet er skrevet med almindelige ord på hver linje, fx "Afhentning af trailer af Trailerudlejningen". Satserne i eksemplet er fra 2018, og Skattestyrelsen skriver, at man altid skal bruge satsen for det konkrete år.
1/9 2018
- Kørselsmål og delmål
- Svendsvej 1 – Tagvej 1 og retur
- Formål
- Dag nr. 60 til samme arbejdssted
- Km
- 87
2/9 2018
- Kørselsmål og delmål
- Tagvej 1 – Trailervej 1 og retur
- Formål
- Afhentning af trailer af Trailerudlejningen
- Km
- 24
3/9 2018
- Kørselsmål og delmål
- Tagvej 1 – Byggevej 2 – Trailervej 1 – Tagvej 1
- Formål
- Transport af tegl til X-byggeri og aflevering af trailer
- Km
- 89
4/9 2018
- Kørselsmål og delmål
- Svendsvej 1 – Byggevej 2 – Svendsvej 1
- Formål
- Pålægning af tegl på X-byggeri
- Km
- 138
10/9 2018
- Kørselsmål og delmål
- Tagvej 1 – Repavej 3 – Tagvej 1
- Formål
- Opmåling og tilbud på reparation af Y-bygning
- Km
- 82
11/9 2018
- Kørselsmål og delmål
- Tagvej 1 – Trailervej 1 – Tagvej 1 – Repavej 3 – Trailervej 1 – Smedevej 4 – Tagvej 1
- Formål
- Hentet trailer, læsset tegl, repareret Y-bygning, afleveret trailer og hentet beslag hos smed
- Km
- 122
Postnumre og byer er udeladt her. Kilde: Skattestyrelsen: Eksempel på kørselsafregning, set den 7. oktober 2026.
Det erhvervsmæssige formål
Formålet skal være arbejdsrelevant og angives mere præcist end blot "arbejde". Skattestyrelsens eksempel bruger fx "Afhentning af trailer" og "Opmåling og tilbud på reparation".
Et godt formål siger, hvad medarbejderen lavede, og hvor opgaven hørte til. I eksemplet står der "Pålægning af tegl på X-byggeri" og "Transport af tegl til X-byggeri og aflevering af trailer". Ved en tur med flere delmål kan formålet nævne opgaverne i den rækkefølge, de blev lavet.
Formålet og målet hænger sammen. Står der "Byggevej 2" som mål og "Pålægning af tegl på X-byggeri" som formål, kan arbejdsgiveren se både hvor og hvorfor.
20.000 km-grænsen
Kilometersatsen nedsættes for kørsel over 20.000 km i kalenderåret. Skemaet har derfor felter for årets kørsel hidtil og herefter, som overføres fra afregning til afregning. Satserne reguleres årligt, og du kan se dem på Skattestyrelsens side om satser.
Skattestyrelsen skriver, at det ofte er nødvendigt at opgøre årets samlede kørsel løbende. Ellers kan firmaet komme til at udbetale for høje satser, og så mister godtgørelsen sin skattefrihed.
Grænsen gælder for kørslen for den enkelte arbejdsgiver. Kører medarbejderen også for en anden arbejdsgiver, tæller den kørsel ikke med i opgørelsen.
Sådan deles kilometerne ved grænsen
Skattestyrelsens eksempel viser, hvordan en afregning deles, når grænsen passeres midt i en periode. Medarbejderen har kørt 19.538 km tidligere i året, og perioden giver 542 km.
Af de 542 km ligger 462 km under grænsen og afregnes med den høje sats. De sidste 80 km ligger over 20.000 km og afregnes med den nedsatte sats. Årets kørsel er herefter 20.080 km, og det tal overføres til næste afregning.
Tallene er fra et eksempel, og du kan se satserne for det aktuelle år hos Skattestyrelsen.
- Kørt tidligere i året
- 19.538 km
- Periodens kørsel
- 542 km
- Heraf over 20.000 km
- 80 km
- Årets kørsel herefter
- 20.080 km
Tallene er fra Skattestyrelsens eksempel fra september 2018. Kilde: Skattestyrelsen: Eksempel på kørselsafregning, set den 7. oktober 2026.
Tre underskrifter
Oplysningerne skal fremgå af arbejdsgiverens bilag og være synligt kontrolleret, fx med underskrift, stempel eller fejlrettelse. Opfylder kørslen ikke betingelserne, er godtgørelsen A-indkomst.
Skemaet har plads til tre underskrifter, og hver har en dato. I Skattestyrelsens eksempel er afregningen udarbejdet den 30. september, godkendt den 1. oktober og efterregnet den 2. oktober. Ved godkendelsen skriver skemaet "kørselsleder eller arbejdsgiver", og ved efterregningen skriver det "bogholder eller arbejdsgiver".
- 1Udarbejdet
Medarbejderen udfylder og underskriver.
- 2Godkendt
Kørselsleder eller arbejdsgiver kontrollerer og underskriver.
- 3Efterregnet
Bogholderen eller arbejdsgiveren regner efter og underskriver.
Kilder: Skattestyrelsen: Dokumentation og kontrol af kørselsgodtgørelse, skemaet og eksemplet, set den 7. oktober 2026.
Egen bil
Egen bil omfatter også ægtefællens eller, ved fælles økonomi, samleverens bil. Har husstanden også en fri bil, skal registreringsnummeret altid oplyses, så arbejdsgiveren kan kontrollere, at egen bil er brugt.
Arbejdsgiveren kan normalt kun kontrollere det, hvis medarbejderen på afregningen erklærer, at egen bil er brugt. Registreringsnummeret er en ekstra dokumentation.
En bil, som medarbejderen selv leaser, eller en delebil, hvor medarbejderen betaler de reelle udgifter, kan sidestilles med egen bil. Det samme gælder, når medarbejderen faktisk er medejer af bilen. De samme betingelser gælder for kørsel på egen motorcykel, knallert eller cykel, som har deres egne satser.
| Bil | Tæller som egen bil |
|---|---|
| Medarbejderens bil | Ja |
| Ægtefællens bil | Ja |
| Samleverens bil | ved fælles økonomi |
| Bil, medarbejderen selv leaser | Ja |
| Delebil | når medarbejderen betaler de reelle udgifter |
Har husstanden også en fri bil, skal registreringsnummeret altid oplyses. Kilder: Skattestyrelsens eksempel, bemærkning 6 og 8 og Den juridiske vejledning C.A.4.3.3.3.2, set den 7. oktober 2026.
Kun for de faktiske kilometer
Skattefri godtgørelse udbetales for det faktiske antal kilometer, medarbejderen har kørt. Et fast beløb hver måned, der udbetales uanset kilometertallet, kan ikke være skattefrit.
I en sag ved Landsskatteretten havde en medarbejder fået lige store beløb a conto hver måned, og beløbet skulle medregnes i den skattepligtige indkomst. Kørsel, hvor medarbejderen ikke selv er med i bilen, kan heller ikke godtgøres.
Kører medarbejderen med offentlig transport, kan firmaet ikke udbetale kørselsgodtgørelse, men kan dække udgiften efter regning. Udgifter til parkering ved den erhvervsmæssige kørsel kan også dækkes efter regning, når firmaet udbetaler godtgørelse.
| Betaling | Skattefri godtgørelse |
|---|---|
| Godtgørelse for de faktisk kørte km | Ja |
| Fast beløb hver måned uanset km | Nej |
| Kørsel, hvor medarbejderen ikke selv er med | Nej |
| Offentlig transport | nej, men dækkes efter regning |
| Parkering ved erhvervskørsel | dækkes efter regning |
Kilde: Den juridiske vejledning C.A.4.3.3.3.2 Godtgørelse for erhvervsmæssig befordring, set den 7. oktober 2026.
60-dages-reglen
De første 60 dage med kørsel mellem bopæl og samme arbejdssted er erhvervsmæssige. Arbejdsgiveren skal kontrollere, at reglen overholdes, men opgørelsen skal ikke fremgå af kørselsafregningen.
Reglen betyder også, at kørsel mellem bopælen og et midlertidigt arbejdssted ikke kan godtgøres skattefrit efter de 60 dage. I Skattestyrelsens eksempel står der "Dag nr. 60 til samme arbejdssted" i formålsfeltet på den første tur, så dagen efter kan strækningen ikke længere godtgøres skattefrit.
Medarbejdere, der ikke kan få skattefri godtgørelse på grund af 60-dages-reglen, kan i stedet bruge fradraget for kørsel mellem bopæl og arbejdssted.
- Dag 1 til 60
Kørsel mellem bopæl og samme arbejdssted er erhvervsmæssig og kan godtgøres skattefrit.
- Dag 60 i eksemplet
Turen står i skemaet med formålet "Dag nr. 60 til samme arbejdssted".
- Fra dag 61
Kørslen mellem bopæl og arbejdsstedet kan ikke længere godtgøres skattefrit. Medarbejderen kan bruge befordringsfradraget.
Når betingelserne ikke er opfyldt
Opfylder kørslen ikke betingelserne, er godtgørelsen skattepligtig A-indkomst for medarbejderen. Medarbejderen kan i stedet få kørselsfradrag.
Den juridiske vejledning nævner en dom fra Østre Landsret, hvor retten ikke fandt det godtgjort, at arbejdsgiveren havde ført eller kunnet føre den nødvendige kontrol. Retten pegede bl.a. på, at kørebogen var mangelfuld, og at kilometerstanden ved køb og salg af bilen ikke passede med det antal kilometer, der var udbetalt godtgørelse for.
Kørebog til firmabil
Skal kørebogen vise, at en firmabil ved bopælen ikke bruges privat, skal den indeholde noget andet. Den skal føres dagligt med kilometertællerens stand ved dagens start og slut, dato, fordeling mellem privat og erhverv og bestemmelsessteder (Den juridiske vejledning C.A.5.14.1.11). Du kan læse om elektroniske løsninger under elektronisk kørebog.
Holder firmabilen ved hjemmet uden for arbejdstiden, er der en formodning for, at den bliver brugt privat, også selvom der er en aftale om det modsatte. Viser daglige registreringer kun erhvervsmæssig kørsel, har den ansatte normalt løftet bevisbyrden for, at bilen ikke bruges privat.
Som minimum skal der være en skriftlig aftale om, at firmabilen ikke må bruges privat. Arbejdsgiveren skal sikre, at aftalen bliver overholdt, og kontrollere, at fx udgifterne til benzin, el og service svarer til den erhvervsmæssige kørsel. Du kan læse om reglerne for varebiler på gule plader i tage varebilen med hjem.
Den juridiske vejledning nævner også en dom, hvor kørselsoversigter, der var lavet bagefter, ikke var nok til at vise, at bilen ikke havde været til rådighed privat.
Det skal lønsystemet kunne
Så kan kørselsafregningen bogføres med de rigtige oplysninger.
- Registrere dato, mål, delmål, formål og km pr. tur.
- Opgøre årets samlede kørsel pr. medarbejder løbende.
- Skifte sats ved 20.000 km i kalenderåret.
- Bruge årets satser fra Skattestyrelsen og skifte dem ved årsskiftet.
- Gemme registreringsnummer og erklæring om egen bil.
- Vise arbejdsgiverens kontrol, fx godkendelse med navn og dato.
- Holde styr på dagene til samme arbejdssted, så 60-dages-reglen kan kontrolleres.
Varebiler med tilbud lige nu
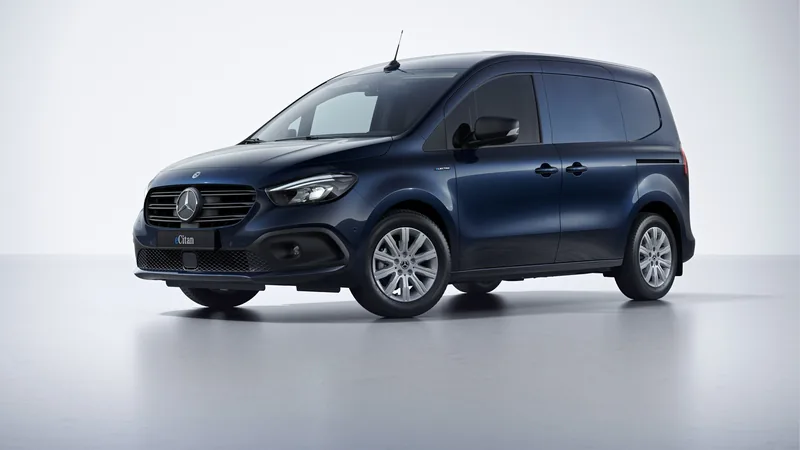 Lille varebilMercedes-Benz eCitan1.495 kr./md.20.000 kr. i udbetaling · 36 mdr. · Ejner Hessel
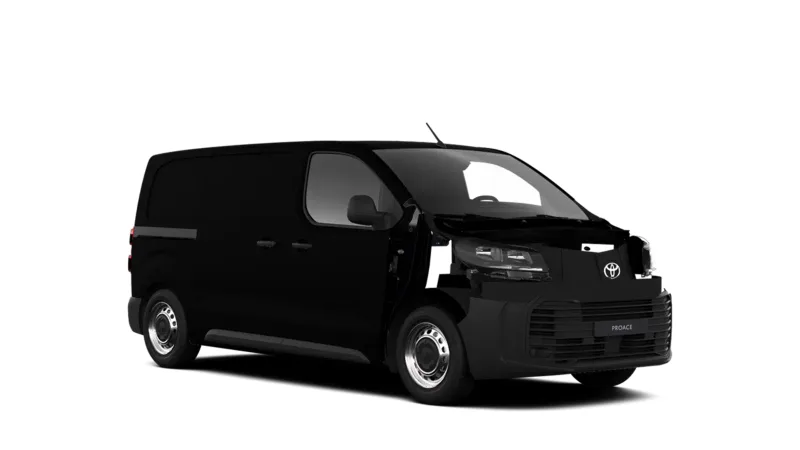 Mellemstor kassevognToyota Proace Electric1.840 kr./md.50.000 kr. i udbetaling · 60 mdr. · Toyota
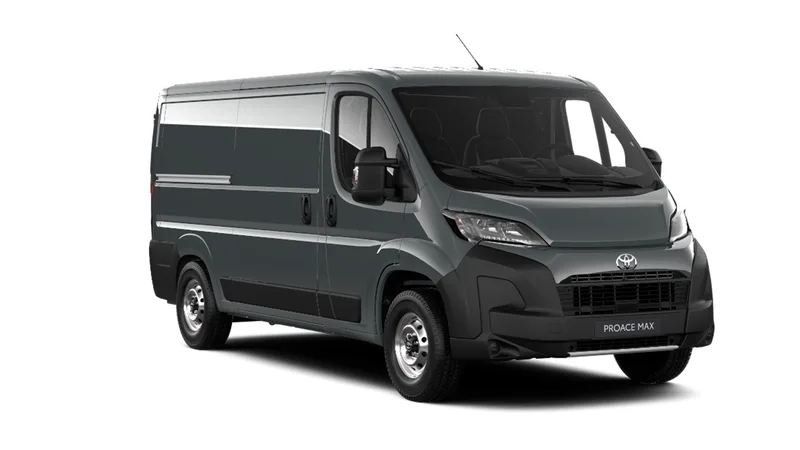 Stor kassevognToyota Proace Max (diesel)2.162 kr./md.60.000 kr. i udbetaling · 60 mdr. · Toyota
Vi har brugt det billigste tilbud på hver bil, og prisen står på forhandlerens eller leasingselskabets egen prisliste. Leasingpriserne er uden moms. Se alle tilbud på leasing af varebiler.
Få et tilbud på varebilen
Vi sender din henvendelse til en forhandler af mærket, som kontakter dig med et tilbud. Skal bilen leveres med kørebog eller GPS, så skriv det i forespørgslen.
Det koster dig ikke noget. Forhandleren betaler os for henvendelsen, uanset om du siger ja eller nej. Har vi en partner på mærket, går henvendelsen til partneren.
Ofte stillede spørgsmål
Findes der en officiel skabelon til kørselsregnskab?
Skattestyrelsen har et skema til kørselsafregning og et udfyldt eksempel med bemærkninger. Der er ikke krav om at bruge en bestemt blanket.
Hvad skal stå i et kørselsregnskab?
Der skal stå dato, kørselsmål og delmål, erhvervsmæssigt formål, antal km, sats og beregning, oplysning om egen bil og virksomhedens og medarbejderens navn, adresse og CVR- eller CPR-nummer.
Må man skrive firmanavnet som kørselsmål?
Nej. Skattestyrelsen skriver, at et firmanavn eller en intern betegnelse ikke er entydigt. Målet skal være en geografisk stedsangivelse.
Skal kørselsregnskabet underskrives?
Arbejdsgiveren skal synligt kontrollere oplysningerne, fx med underskrift, stempel eller fejlrettelse. Skattestyrelsens skema har felter til udarbejdet, godkendt og efterregnet.
Hvad sker der ved kørsel over 20.000 km?
Kilometersatsen nedsættes for kørslen over 20.000 km i kalenderåret. Du kan se satserne hos Skattestyrelsen.
Kan man udbetale et fast beløb i kørselsgodtgørelse hver måned?
Ikke skattefrit. Godtgørelsen skal udbetales for det faktiske antal kørte kilometer, og faste månedlige beløb uanset kilometertallet er skattepligtige.
Tæller en leaset bil som egen bil?
Ja, når medarbejderen selv leaser bilen. En delebil kan også tælle, når medarbejderen betaler de reelle udgifter.
Hvad er forskellen på en kørselsafregning og en kørebog?
Kørselsafregningen dokumenterer skattefri godtgørelse for kørsel i egen bil. Kørebogen til en firmabil føres dagligt og skal vise, at bilen ikke bruges privat.
Mere om flådestyring og kørebog
Elektronisk kørebogGPS-sporing af medarbejdereFlådestyringssystemBrændstofkort og ladekortTakograf-udstyrTelematik fra producenten
Flådestyring og kørebog: hele oversigten · Alt til varebilen
Kilder
- Skattestyrelsen: Dokumentation og kontrol af kørselsgodtgørelse, hentet 7. okt. 2026
- Skattestyrelsen: Skema til kørselsafregning 2026 (pdf), hentet 7. okt. 2026
- Skattestyrelsen: Eksempel på kørselsafregning med bemærkninger (pdf), hentet 7. okt. 2026
- Den juridiske vejledning 2026-2: C.A.5.14.1.11 Vurderingen af, hvornår en bil er til rådighed for privat kørsel, hentet 7. okt. 2026
- Den juridiske vejledning 2026-2: C.A.4.3.3.3.2 Godtgørelse for erhvervsmæssig befordring, hentet 7. okt. 2026
Siden er ikke skatte-, revisions- eller juridisk rådgivning. Regler og satser kan være ændret siden den dato, der står ved kilden.